
Com o início do período de entrega da declaração do Imposto de Renda Pessoa Física (IRPF) 2026, referente ao ano-base 2025, dúvidas sobre como declarar produtos financeiros e de proteção ainda são comuns entre os contribuintes. Entre os pontos que costumam gerar questionamentos estão o seguro de vida e os planos de previdência privada, que possuem regras específicas de tributação e preenchimento na declaração. Para orientar nesse processo, especialistas da Bradesco Vida e Previdência explicam os principais cuidados ao prestar contas à Receita Federal.
As indenizações do seguro de vida são isentas de Imposto de Renda. Ainda assim, devem ser informadas na declaração para que a Receita Federal registre corretamente a origem dos recursos. O espaço destinado a esses valores é a ficha de “Rendimentos Isentos e Não Tributáveis”, sob o código 03, que contempla o capital de apólices de seguro ou pecúlio pago por morte do segurado, prêmio de seguro restituído em qualquer caso e pecúlio recebido de entidades de previdência privada em decorrência de morte ou invalidez permanente.
Segundo Alessandro Malavazi, superintendente sênior da Bradesco Vida e Previdência, entender o que deve ser informado contribui para um preenchimento mais seguro da declaração. “Não é necessário registrar os valores pagos mensalmente ao seguro de vida. Já as indenizações, quando recebidas, entram na declaração porque representam ingresso de recursos para o contribuinte, mesmo isentas de IR. Nos seguros com possibilidade de resgate, basta declarar a parte correspondente ao rendimento, quando houver, além das indenizações efetivamente recebidas”, explica.
Nos seguros educacionais, a forma de declaração depende de quem recebe a indenização. Em geral, o valor segue diretamente para a instituição de ensino, que se responsabiliza por informá-lo à Receita. Se o pagamento for feito ao segurado, ao responsável financeiro ou ao próprio estudante, o procedimento segue o mesmo caminho dos demais seguros. “Nesse cenário, o valor entra na ficha de “Rendimentos Isentos e Não Tributáveis”, utilizando o código 03”, afirma Malavazi.
No caso da previdência privada, o tratamento tributário varia de acordo com o tipo de plano contratado. O PGBL (Plano Gerador de Benefício Livre) possibilita a dedução das contribuições realizadas ao longo do ano na declaração completa do IR, até o limite de 12% da renda bruta anual tributável. Nessa modalidade, o imposto incide apenas no momento do resgate ou do recebimento do benefício, sobre o valor total (aportes e rendimentos).
“A isenção concedida ao participante enquanto os valores estão investidos tem por objetivo incentivar a formação de uma reserva financeira no longo prazo”, destaca Rafael Barroso, superintendente sênior da Bradesco Vida e Previdência.
Já no VGBL (Vida Gerador de Benefício Livre), destinado a quem utiliza o modelo simplificado de declaração, a tributação ocorre somente sobre os rendimentos, no momento do resgate. Os valores entram na ficha de “Bens e Direitos”, sob o código 06, correspondente a essa modalidade. Nesse caso, como o valor investido originalmente não é tributado, preservando o capital principal, o impacto fiscal costuma ser menor para quem não utiliza o benefício da dedução anual.
Os planos de previdência oferecem duas opções de regime tributário: regressivo e progressivo. No regime regressivo, a alíquota do imposto, incidente na fonte, diminui conforme o tempo de permanência dos recursos no plano, podendo chegar a 10% após o décimo ano de investimento. Já no regime progressivo, a tributação segue a tabela do Imposto de Renda aplicada aos salários, que alcança até 27,5%, dependendo do valor recebido. Em caso de resgate, serão deduzidos, na fonte, 15% de IR a título de antecipação.
Previdência e IR: as mudanças da Lei 14.803/2024
Barroso destaca que a legislação recente trouxe mudanças relevantes para quem possui previdência privada. A Lei nº 14.803/2024 facultou aos participantes a possibilidade de escolher o regime de tributação pelo IR no momento do primeiro resgate ou do início do recebimento do benefício, e não mais no ato de adesão ao plano. “Essa mudança, que ampliou a flexibilidade para o investidor e valorizou ainda mais um importante diferencial competitivo da previdência privada perante outros investimentos, exige atenção no preenchimento da declaração. Quem efetuou resgates ou passou a receber benefícios precisa observar o regime escolhido para informar corretamente os valores”.
Caso a opção tenha sido pela tributação regressiva, os rendimentos entram na ficha de “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva”, sob o código 06, destinado a rendimentos de aplicações financeiras. Já se a escolha recaiu sobre o regime progressivo, os valores devem ser informados na ficha de “Rendimentos Tributáveis Recebidos de Pessoa Jurídica”, indicando o rendimento bruto e o imposto retido na fonte.
Alguns produtos de previdência privada também incluem coberturas adicionais de risco, como “Pensão por Morte” ou “Pecúlio por Morte”. No caso da pensão, os pagamentos feitos no exercício podem ser deduzidos como despesas na declaração completa, assim como as contribuições e aportes feitos em PGBL. Os valores recebidos pelos beneficiários entram como “Rendimentos Tributáveis Recebidos de Pessoa Jurídica”. Já o pecúlio segue lógica semelhante à do seguro de vida: as indenizações são isentas de imposto e devem ser declaradas na ficha de “Rendimentos Isentos e Não Tributáveis”, sob o código 03. Nesse caso, os pagamentos mensais realizados não são dedutíveis na declaração completa de IR.
Edelman
You may be interested
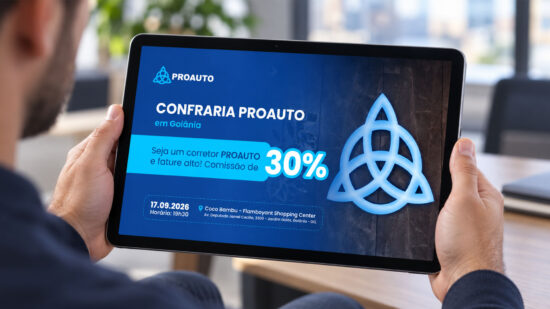
Confraria PROAUTO chega a Goiânia no dia 17 de setembro
Publicação - 14 de setembro de 2026A agenda da Confraria PROAUTO terá uma edição em Goiânia (GO) no dia 17 de setembro. O encontro será voltado à aproximação com profissionais do setor e…
Grupo PróVida consolida nova identidade e projeta impacto em 300 mil vidas até 2030
Publicação - 14 de setembro de 2026Depois de 27 anos de história, o Grupo PróVida formalizou, em 2026, uma nova identidade estratégica e cultural. O movimento reúne princípios que já fazem parte da…
Quase um século de história, um futuro de novas possibilidades
Publicação - 14 de setembro de 2026Em 4 de setembro de 1929, o mercado brasileiro registrava a venda do primeiro Título de Capitalização. Era o início de uma trajetória que atravessaria diferentes momentos…
Mais desta categoria
CSP-MG reúne especialistas em simpósio sobre expansão do Seguro de Vida Individual
Publicação - 14 de setembro de 2026

Bradesco seguros oferece franquia zero para serviço de rodas, pneus e suspensão durante mês do cliente
Publicação - 14 de setembro de 2026
Inclusão e tecnologia contribuem para diversificar seguros e melhorar gestão de riscos
Publicação - 14 de setembro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020


