
Mesmo em meio aos desafios da pandemia do novo coronavírus, a economia precisa contar com importantes aliados para que não haja uma paralisia no setor produtivo. As chamadas pequenas e médias empresas (PMEs) provaram tempos atrás a sua capacidade de gerar emprego e renda. Embora afetadas pela pandemia com o encerramento de algumas de suas atividades, as PMEs são o primeiro termômetro na retomada dos postos de trabalho no Brasil.
Os serviços destas empresas abrangem uma gama diversificada de setores. Segundo os últimos dados do Cadastro Geral de Empregados e Desempregados (Caged), elas foram responsáveis por gerar um total de 293 mil novos empregos no País em 2020. O Banco Nacional de Desenvolvimento Econômico e Social (BNDES) estabelece o faturamento das PMEs da seguinte forma: enquanto uma empresa de porte pequeno fatura acima de R$ 360 mil e um valor igual ou menor a R$ 4,8 milhões, uma organização de médio porte obtém uma receita maior que R$ 4,8 milhões e uma soma menor ou igual a R$ 300 milhões.
Dê olho nesse mercado, o mercado segurador possui um mix de produtos para atender os empreendedores, sobretudo coberturas de proteção à vida. Os números comprovam o interesse. De acordo com dados da Superintendência de Seguros Privados (Susep), a receita do segmento apontou crescimento de 13,9% em dezembro do ano passado em comparação ao mesmo mês de 2019. Nos doze meses de 2020 as empresas que operam essa modalidade de seguro obtiveram alta de 11,3%. Invariavelmente, o desenho das coberturas é baseado em empresas com, no mínimo, três e, no máximo, 499 funcionários.
Os produtos idealizados oferecem as tradicionais coberturas de morte natural ou acidental, invalidez permanente total ou parcial por acidente, invalidez funcional permanente por doença, assistência funeral (individual e familiar). Nesse rol há também uma combinação de coberturas e assistências funeral e empresarial, segundo as necessidades da organização. Há igualmente auxílio cesta-básica, auxílio-emergência, rescisão trabalhista por morte, doenças graves, queimaduras graves, entre outras.
As coberturas não param por aí: podem contemplar verba rescisória por morte. Neste caso, quando o segurado falece, a empresa garante uma indenização até o valor contratado para custear despesas com a rescisão deste colaborador e contratação de um novo funcionário. Além disto, e dependendo da natureza do seguro contratado, o empreendedor pode deduzir os pagamentos efetuados no Imposto de Renda.
por Carlos Alberto Pacheco – Redação
You may be interested
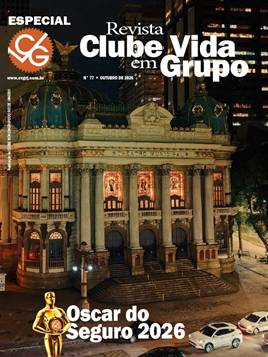
A edição especial da revista do CVG-RJ com a cerimônia de entrega do Oscar de Seguro já está no site: cvgrj.com.br
Publicação - 6 de novembro de 2026A 50ª edição do tradicional prêmio "Destaques do Ano" de 2025/26, considerado o "Oscar do Seguro", um evento organizado pelo Clube Vida em Grupo do Rio de…

Ibracor alerta sobre mudanças na jornada de trabalho
Publicação - 6 de novembro de 2026O Instituto Brasileiro de Autorregulação do Mercado de Corretagem de Seguros (Ibracor) orienta as empresas associadas a se prepararem para as mudanças nas regras de jornada de…
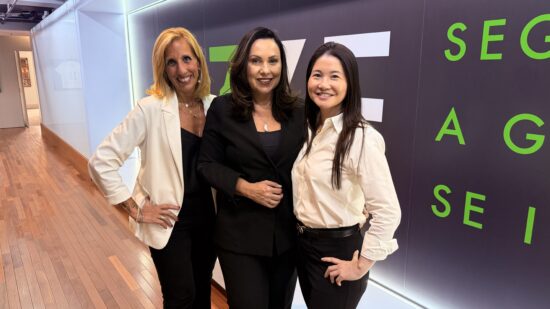
Estudo sobre a participação feminina no mercado de seguros revela maior força de trabalho das mulheres no segmento e oportunidades de negócios
Publicação - 6 de novembro de 2026Resultados da primeira pesquisa FeMa Meter, promovida pela Superintendência de Seguros Privados (Susep), mostram o crescimento da presença das mulheres como profissionais e consumidoras de seguros e…
Mais desta categoria
Novo Guia de prevenção à lavagem de dinheiro da CNseg amplia abordagem diante dos novos riscos digitais
Publicação - 6 de novembro de 2026
Mapfre amplia estrutura comercial e retoma unidades dedicadas à capital e ao interior de São Paulo
Publicação - 6 de novembro de 2026
Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020