

A Copa do Mundo FIFA de 2026 será a maior da história. Disputada por 48 seleções e realizada em três países, movimentará bilhões de dólares em contratos de tecnologia, segurança, logística, infraestrutura e serviços.
Para empresas brasileiras interessadas nesse mercado, entretanto, o principal desafio pode não estar na execução do contrato, mas na alocação dos riscos que o acompanham.
O mercado norte-americano é historicamente marcado por elevados custos de litigância e pela possibilidade de condenações expressivas em matéria de responsabilidade civil, especialmente sob a lógica da tort law (Direito de Responsabilidade Civil). Esse contexto, agravado pelas falhas de segurança registradas durante a final da Copa América de 2024, em Miami, contribuiu para o endurecimento das minutas contratuais voltadas à Copa de 2026.
O objetivo é claro: proteger a FIFA, os comitês organizadores, as federações e os operadores das arenas mediante a transferência de parcela significativa da responsabilidade para a cadeia de fornecedores.
Essa estratégia costuma se apoiar em três mecanismos amplamente utilizados no mercado norte-americano: cláusulas de hold harmless em sua modalidade broad-form, exigências de inclusão dos organizadores como additional insureds e cláusulas de waiver of subrogation.
As cláusulas de hold harmless impõem ao fornecedor o dever de indenizar, defender e manter indenes os organizadores em relação a reclamações decorrentes da execução dos serviços. Dependendo da legislação estadual aplicável, tais obrigações podem alcançar inclusive hipóteses de culpa concorrente dos próprios beneficiários da cláusula.
É verdade que diversos estados americanos aplicam os chamados anti-indemnity statutes, que limitam ou invalidam determinadas modalidades de transferência contratual de responsabilidade. Ainda assim, a tendência predominante em grandes eventos é a adoção de modelos que ampliem ao máximo a proteção dos organizadores.
O segundo mecanismo consiste na inclusão da FIFA, das federações, dos comitês organizadores e dos proprietários das arenas como additional insureds nas apólices de responsabilidade civil dos fornecedores. Na prática, isso desloca para o seguro do prestador de serviços a primeira camada de resposta financeira ao sinistro, preservando os programas globais de seguros dos organizadores.
O terceiro pilar é a waiver of subrogation. Seu objetivo é impedir que seguradoras promovam ações regressivas contra os organizadores após a indenização de um sinistro, consolidando a transferência definitiva do risco para a cadeia de fornecimento.
É justamente nesse ponto que surge um potencial conflito para empresas brasileiras.
Desde dezembro de 2025, a Lei nº 15.040/2024 passou a disciplinar os contratos de seguro celebrados no Brasil. O artigo 94 preserva expressamente o direito de sub-rogação da seguradora nos seguros de danos e considera ineficazes os atos praticados pelo segurado que reduzam ou eliminem esse direito.
A consequência prática é relevante. Um fornecedor brasileiro pode assumir, em contrato regido pela lei de Nova York ou de outro estado americano, a obrigação de renunciar à sub-rogação em favor dos organizadores da Copa. Contudo, sua seguradora brasileira pode não estar juridicamente vinculada a essa renúncia.
Cria-se, assim, uma desconexão entre contrato e apólice.
O risco é ainda mais sensível porque parte das exposições existentes no mercado americano, especialmente os chamados punitive damages, frequentemente não admitem cobertura securitária em determinados estados, por razões de ordem pública.
Em outras palavras, algumas das obrigações mais relevantes assumidas pelo fornecedor podem estar situadas justamente fora do perímetro de cobertura do seguro.
A mitigação desse cenário exige atuação conjunta das áreas jurídica, de riscos e de seguros. Dependendo da estrutura da operação, pode ser necessária a contratação de coberturas internacionais compatíveis com as exigências contratuais ou a negociação prévia de endossos específicos junto às seguradoras.
A principal lição da Copa de 2026 talvez não esteja dentro dos estádios. Para fornecedores brasileiros, o verdadeiro desafio será garantir que as obrigações assumidas em contratos internacionais encontrem correspondência efetiva nos programas de seguro que deveriam protegê-los.
Em um ambiente de riscos cada vez mais globalizado, a distância entre o contrato e a apólice pode se revelar tão perigosa quanto o próprio sinistro.
Assessoria Original 123
*Por Maria Fernanda Pastorello, advogada e sócia do escritório Pellegrina e Monteiro Advogados
You may be interested
Angelus Seguros amplia atuação no Brasil com seguro de vida e pacote de assistências
Publicação - 11 de novembro de 2026A Angelus Seguros inicia em 2026 uma nova fase de expansão comercial, ampliando sua atuação para o mercado brasileiro com um portfólio que combina seguros e assistências.…

Banco BV e Zurich lançam proteção para vidros e pequenos reparos para veículos financiados com o banco
Publicação - 11 de novembro de 2026O banco BV, um dos maiores bancos do país e especialista em crédito, e a Zurich Seguros anunciam o lançamento de um seguro auto com coberturas voltadas…
Enquanto rede bancária tradicional recua, cooperativas de crédito expandem
Publicação - 11 de novembro de 2026O cenário financeiro brasileiro vive um momento de profunda transformação estrutural. Em contraposição ao movimento das instituições bancárias tradicionais, que fecharam postos de atendimento e deixaram de…
Mais desta categoria
PASI Farma fixa frete para todo o país e dá acesso ao genérico mais barato do Brasil
Publicação - 11 de novembro de 2026
AXA Brasil anuncia Marcos Antonio Nogueira de Siqueira como novo vice-presidente de Subscrição e Produtos
Publicação - 11 de novembro de 2026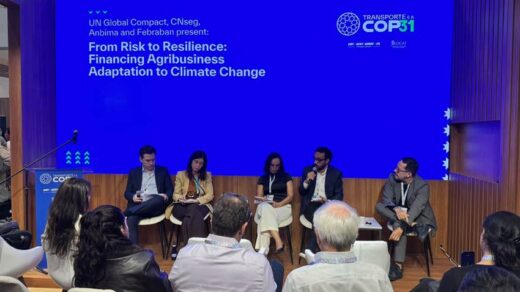
Financiamento da adaptação climática no agronegócio exige integração entre crédito, seguro e mercado de capitais
Publicação - 11 de novembro de 2026
Campanha do Instituto de Longevidade MAG supera meta de inscrições e oferece acesso gratuito à terapia
Publicação - 11 de novembro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020