
A perenidade do mercado de seguro garantia exige uma discussão essencial: até que ponto o foco exclusivo na obtenção de capacidade pode obscurecer a análise sobre a qualidade efetiva da seguradora emissora da apólice?
Em operações de seguro garantia, sobretudo em contratos de infraestrutura, concessões, construção pesada e grandes obrigações judiciais, é comum que o segurado concentre sua atenção na suficiência formal da garantia apresentada. Entretanto, a essência econômica do instrumento está justamente na capacidade financeira da seguradora honrar obrigações em cenários de estresse — exatamente quando o seguro deixa de ser um documento contratual e passa a representar liquidez, continuidade operacional e proteção patrimonial.
É neste momento que se evidencia um ponto sensível: nem toda capacidade disponível pode representar, necessariamente, capacidade sustentável. Em mercados mais maduros, a análise de crédito da seguradora é parte integrante da gestão de risco do segurado. No Brasil, porém, ainda existe uma cultura relativamente permissiva quanto à aceitação de apólices, muitas vezes limitada à regularidade operacional da companhia perante o órgão regulador. No entanto, para algo dar certo, é importante que todos os agentes envolvidos zelem por sua parte na operação.
Esse cenário impõe uma reflexão importante: o segurado também possui responsabilidade na seleção da seguradora que aceitará como garantidora de seus riscos. Afinal, o risco de crédito da seguradora é, em última instância, transferido para o próprio beneficiário da garantia. Em rápida analogia comento que, em tese, quando compramos um seguro para nosso automóvel, consideramos, dentre outros fatores, a solidez da companhia seguradora, sua experiência e a confiança que temos nela de que, em caso de sinistro, teremos o correto ressarcimento de nossas eventuais perdas. Caso não tenhamos esses critérios atendidos, não realizaríamos a contratação do seguro. Partindo desse princípio, cabe o questionamento: por que na companhia que trabalhamos, quer seja ela pública ou privada, eventualmente não temos o mesmo cuidado?
Sob essa perspectiva, ganha força a necessidade de criação de critérios mínimos objetivos para aceitação de apólices. Empresas contratantes, credores, tomadores e entes públicos poderiam evoluir para modelos mais robustos de qualificação de seguradoras, considerando fatores como, mas não somente, nível de capitalização, indicadores de solvência, rating de crédito, governança e transparência financeira, dentre outros. Em tempo, cabe destacar que já há ente público de grande relevância que adota medidas qualitativas deste tipo para a aceitação de apólices de seguro garantia.
Em outras palavras, não basta que a apólice exista; é necessário avaliar a robustez econômica de quem a emitiu.
Nesse contexto, o resseguro assume papel central. O seguro garantia é um ramo naturalmente alavancado, em que volumes expressivos de responsabilidade podem ser assumidos frente a um capital relativamente limitado. O resseguro, portanto, não deve ser interpretado apenas como ferramenta comercial de ampliação de capacidade, mas como instrumento estrutural de solvência e estabilidade do sistema.
Uma eventual evolução regulatória a ser avaliada poderia caminhar justamente nessa direção: limitar níveis excessivos de alavancagem das seguradoras mediante exigências mais rígidas de capitalização e proteção ressecuritária contribuiriam para reduzir riscos sistêmicos e evitar modelos de crescimento excessivamente agressivos sustentados por capital insuficiente. Da mesma forma, discussões sobre maior transparência das estruturas e a própria qualidade e capital do ressegurador poderiam beneficiar diretamente o mercado segurado. Em determinados casos, o segurado sequer possui clareza sobre a qualidade do painel de resseguradores que suporta determinada apólice — embora esse fator seja decisivo para a efetividade futura da garantia.
O amadurecimento do mercado de seguro garantia brasileiro passa, inevitavelmente, por uma mudança cultural: capacidade não pode ser analisada isoladamente da qualidade financeira que a sustenta.
Regulador, seguradoras, resseguradores, corretores e segurados precisam compartilhar a responsabilidade pela construção de um mercado mais sólido, tecnicamente sustentável e financeiramente resiliente. Em um segmento cuja principal função é gerar confiança para viabilizar negócios de longo prazo, solidez financeira não deveria ser diferencial competitivo. Deveria ser requisito mínimo.
Assessoria de Imprensa IRB(Re)
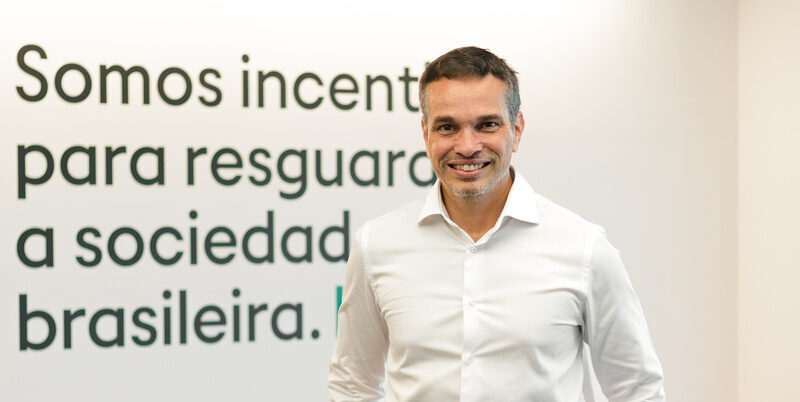
*Por Luciano Valina, gerente de Garantia do IRB(Re).
You may be interested
Angelus Seguros amplia atuação no Brasil com seguro de vida e pacote de assistências
Publicação - 11 de novembro de 2026A Angelus Seguros inicia em 2026 uma nova fase de expansão comercial, ampliando sua atuação para o mercado brasileiro com um portfólio que combina seguros e assistências.…

Banco BV e Zurich lançam proteção para vidros e pequenos reparos para veículos financiados com o banco
Publicação - 11 de novembro de 2026O banco BV, um dos maiores bancos do país e especialista em crédito, e a Zurich Seguros anunciam o lançamento de um seguro auto com coberturas voltadas…
Enquanto rede bancária tradicional recua, cooperativas de crédito expandem
Publicação - 11 de novembro de 2026O cenário financeiro brasileiro vive um momento de profunda transformação estrutural. Em contraposição ao movimento das instituições bancárias tradicionais, que fecharam postos de atendimento e deixaram de…
Mais desta categoria
PASI Farma fixa frete para todo o país e dá acesso ao genérico mais barato do Brasil
Publicação - 11 de novembro de 2026
AXA Brasil anuncia Marcos Antonio Nogueira de Siqueira como novo vice-presidente de Subscrição e Produtos
Publicação - 11 de novembro de 2026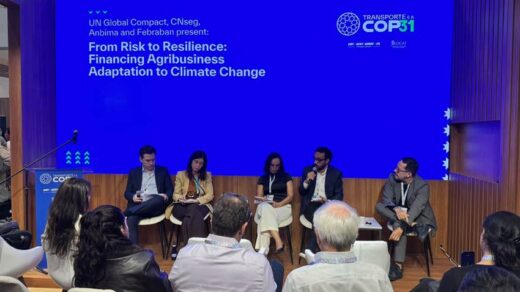
Financiamento da adaptação climática no agronegócio exige integração entre crédito, seguro e mercado de capitais
Publicação - 11 de novembro de 2026
Campanha do Instituto de Longevidade MAG supera meta de inscrições e oferece acesso gratuito à terapia
Publicação - 11 de novembro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020