Diante da crescente complexidade na gestão de empresas familiares e sociedades empresariais, o seguro de vida tem se consolidado como uma ferramenta estratégica no planejamento sucessório. Segundo a Superintendência de Seguros Privados (Susep), o segmento de seguros de pessoas arrecadou mais de R$ 105 bilhões no primeiro trimestre de 2025, alta de 2,3 % sobre o mesmo período do ano anterior.
Esse movimento também se reflete no ambiente corporativo: de acordo com a Federação Nacional de Previdência Privada e Vida (FenaPrevi), a contratação de seguros de vida coletivos cresceu 6,1 % no primeiro trimestre deste ano, impulsionada pela preocupação com sucessão e continuidade dos negócios.
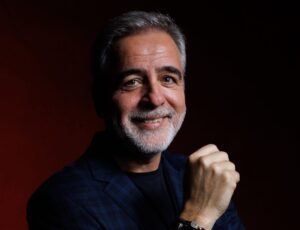
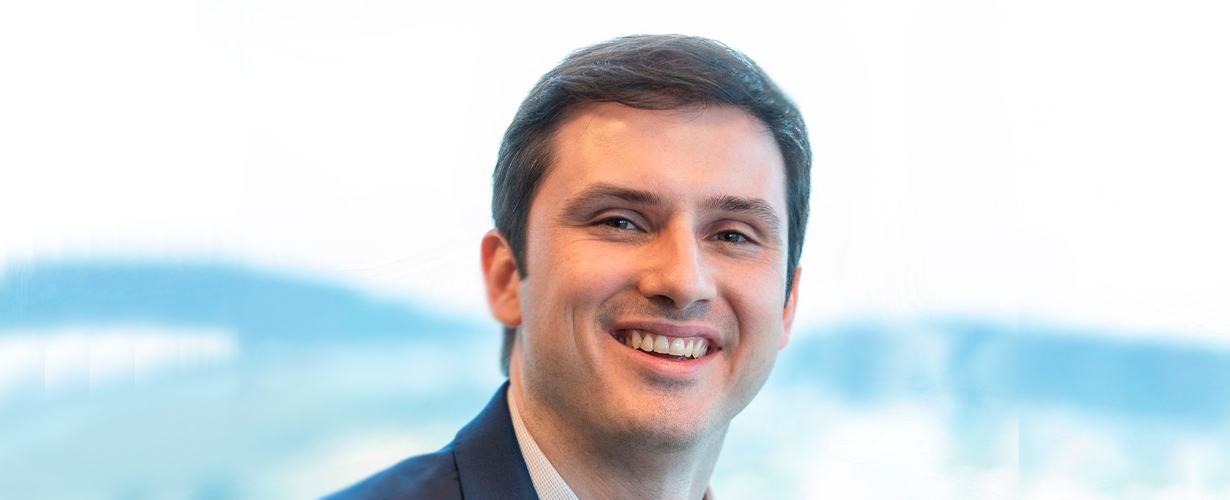
Para Alessandro Malavazi (foto), superintendente sênior da Bradesco Vida e Previdência, o seguro de vida deixou de ser apenas uma proteção individual e passou a ser parte fundamental da estratégia empresarial. “Incluir o seguro de vida nesse contexto pode evitar disputas jurídicas e garantir a continuidade da operação em momentos críticos”, explica.
A seguir, veja cinco motivos pelos quais o seguro de vida deve ser considerado nesse tipo de planejamento:
1. Liquidez imediata para cobrir despesas
A perda de um sócio pode acarretar custos elevados, como impostos sobre herança, gastos com inventário e eventuais dívidas. Sem planejamento, essas obrigações recaem sobre o caixa da empresa ou sobre herdeiros. O seguro de vida oferece liquidez rápida e fora do inventário, sendo pago em até 30 dias e permitindo a resolução dessas pendências.
2. Proteção dos herdeiros e da empresa
Com a perda de um sócio, seus herdeiros passam a ter direito à sua participação na empresa, o que pode levar a conflitos, especialmente se os familiares não têm envolvimento com a gestão. A apólice pode ser usada para indenizar os herdeiros, enquanto os sócios remanescentes mantêm o controle da empresa, conforme acordos prévios estabelecidos.
3. Planejamento fiscal eficiente
O seguro de vida é uma ferramenta reconhecida por sua eficiência tributária. Ele possui benefícios que podem auxiliar a transferência patrimonial, como impenhorabilidade e isenção de Imposto de Renda (IR) e Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), quando pago aos beneficiários.
4. Proteção contra invalidez e doenças graves
Em alguns casos, a interrupção da atuação de um sócio pode ocorrer por invalidez permanente ou diagnóstico de doenças graves. Com coberturas adicionais, o seguro pode garantir recursos para indenizar o sócio afastado, reorganizar a gestão ou financiar um plano de transição, assegurando a continuidade do negócio.
5. Blindagem patrimonial
O seguro de vida também pode ser usado como um mecanismo de blindagem de patrimônio. O valor segurado geralmente não pode ser penhorado e, quando bem estruturado, pode funcionar como reserva estratégica em situações de crise, processos judiciais ou riscos operacionais, preservando recursos fora do alcance de credores.
Edelman
You may be interested
Resseguro e crescimento econômico: quanto risco a economia brasileira consegue absorver?
Publicação - 5 de outubro de 2026As cessões de resseguro das seguradoras brasileiras no 1º semestre de 2026 tiveram um leve aumento de 2,7%, comparado ao mesmo período no ano anterior e considerando…

Captação líquida da previdência privada cai 13% no ano
Publicação - 5 de outubro de 2026Relatório realizado pela Federação Nacional de Previdência Privada e Vida — Fenaprevi mostra que a captação líquida – que é o resultado da dedução dos resgates frente…
Tecnologia impulsiona o crescimento das corretoras
Publicação - 5 de outubro de 2026Crescer uma corretora de seguros envolve mais do que ampliar o número de clientes. À medida que a carteira aumenta, também cresce a necessidade de organizar informações,…
Mais desta categoria
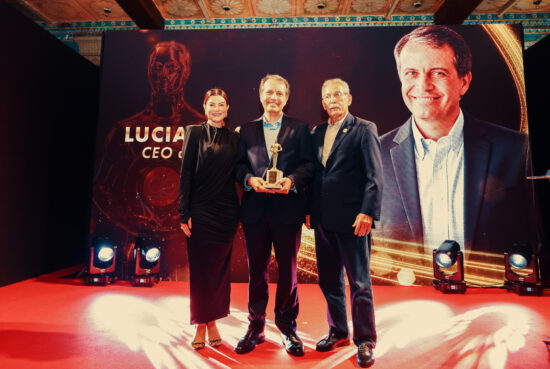
Luciano Soares, CEO da Icatu Seguros, é eleito o Homem de Seguro do Ano na 50ª edição do Oscar do Seguro
Publicação - 5 de outubro de 2026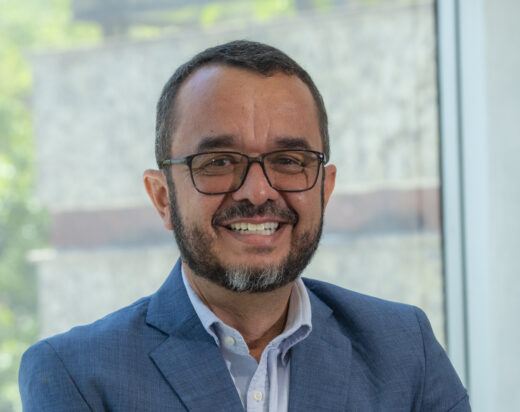
Outubro é mês de celebrar os corretores: PASI lança edição especial da campanha Bateu Levou!
Publicação - 5 de outubro de 2026
Wiz Co expande equipes e anuncia abertura de novos postos de trabalho em cinco estados
Publicação - 5 de outubro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020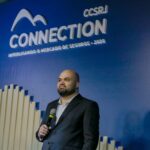
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020


