Recentemente, o escritório Rücker Curi, com atuação nacional, obteve uma vitória significativa em uma ação de cobrança de seguro de vida prestamista. Representando a seguradora, conseguiu o reconhecimento da improcedência de um pedido de indenização. Inicialmente, o espólio do segurado moveu uma ação contra a seguradora, alegando negativa indevida de pagamento da cobertura de morte. A decisão inicial julgou improcedente o feito, com base na má-fé do segurado, que omitiu sua condição de saúde preexistente na assinatura do contrato de seguro.
O caso é um exemplo da importância da boa-fé por parte do segurado no momento da contratação de seguro. É um princípio essencial, capaz de garantir transparência, confiança e equilíbrio de interesses entre as partes envolvidas. No Direito dos Seguros, a boa-fé é chamada de “boa-fé objetiva”. Isto por que ela exige comportamento ético e cooperação mútua desde o momento da assinatura até a execução do contrato. Sem ela, a relação entre seguradora e segurado pode ser prejudicada, vindo a resultar em litígios.
Agir com honestidade e lealdade no momento da contratação de um seguro é fundamental para que os direitos do segurado sejam garantidos e para evitar conflitos futuros. Isso envolve o fornecimento de informações verdadeiras e completas para inserção no contrato e o cumprimento, dentro do prazo previsto, de todas as obrigações estabelecidas no mesmo. Assim, o segurado não corre o risco de ficar sem o recebimento de uma indenização por suspeita de fraude ou mesmo devido a omissões.
No seguro de vida, por exemplo, é dever do segurado informar com exatidão seu estado de saúde, hábitos de vida e demais condições relevantes para a avaliação do risco. No preenchimento da proposta de seguro automóvel, deve informar corretamente seus dados pessoais, perfil do condutor principal, endereço e uso do veículo. Posteriormente, é importante não praticar condutas que aumentem as chances de sinistro (como dirigir sob efeito de álcool, emprestar o veículo para condutores não informados no contrato ou estacionar em locais de risco elevado), manter a documentação do veículo em dia e avisar a seguradora o quanto antes sobre a ocorrência de acidente, roubo, furto ou danos.
Já no seguro garantia (utilizado para garantir o cumprimento de obrigações contratuais), agir com boa fé significa, além de apresentar todos os documentos exigidos, comunicar a seguradora imediatamente caso exista risco de inadimplência do tomador e auxiliá-la no processo de apuração do sinistro, permitindo possíveis vistorias e auditorias. O seguro garantia não cobre descumprimentos deliberados ou má gestão do contrato.
Por sua vez, no seguro rural, o segurado deve declarar corretamente todos os dados sobre a propriedade, a cultura plantada, o manejo adotado e os riscos envolvidos. Além disso, deve adotar medidas adequadas de manejo, irrigação e controle de pragas, conforme as recomendações técnicas. A negligência pode comprometer a cobertura. Em caso de sinistro – como seca, geada, granizo ou pragas – a seguradora deve ser comunicada imediatamente e autorizada a realizar vistorias e perícias para avaliação de danos.
O respeito ao princípio da boa-fé fortalece o mercado de seguros. Se todas as partes envolvidas agirem com boa-fé, o processo de pagamento da indenização será mais rápido e sem impasses desnecessários. Além disso, o princípio garante que o equilíbrio contratual seja mantido, evitando práticas abusivas, como recusas indevidas de cobertura ou exigências inesperadas. Cláusulas desproporcionais não podem ser impostas. Entre elas, obrigações excessivamente rigorosas para o segurado ou restrições amplas que esvaziem a cobertura do seguro.
Literal Link
*Por Izabela Rücker Curi, advogada e sócia fundadora do Rücker Curi Advocacia e Consultoria Jurídica e da Smart Law
You may be interested
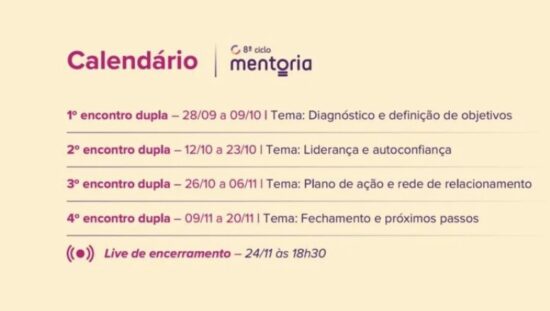
Sou Segura promove abertura oficial do “Programa de Mentoria”
Publicação - 30 de setembro de 2026A Sou Segura promoveu, nesta terça-feira (29), a abertura oficial do novo ciclo do "Programa de Mentoria". A primeira live deste oitavo ciclo foi bastante elogiada pelas…
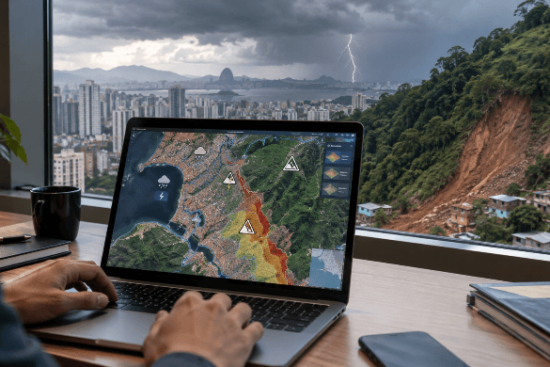
CNseg amplia Ferramenta de Riscos Climáticos com análise de deslizamentos e raios
Publicação - 30 de setembro de 2026A Ferramenta de Riscos Climáticos da CNseg acaba de ampliar sua capacidade de análise e agora permite que qualquer cidadão consulte, gratuitamente, o risco de deslizamentos e…
Um novo cenário para o resseguro brasileiro
Publicação - 30 de setembro de 2026A publicação da Lei nº 15.525/2026 marca um avanço significativo para o mercado brasileiro de resseguros e sua competitividade no mercado local. A nova legislação enfrenta uma…
Mais desta categoria
Grupo Bradesco Seguros inicia projeto piloto de Anúncios no ChatGPT
Publicação - 30 de setembro de 2026
Austral Re aponta crescimento sustentável do mercado brasileiro de seguros e reforço da capacidade local de resseguros
Publicação - 30 de setembro de 2026
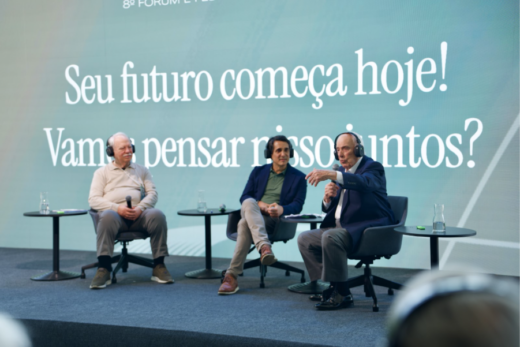
Instituto de Longevidade MAG amplia debate sobre potência sênior, trabalho, renda e participação social
Publicação - 30 de setembro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020


