
São Paulo vivenciou episódios devastadores decorrentes de fortes chuvas, lembrando a importância da correta contratação do seguro
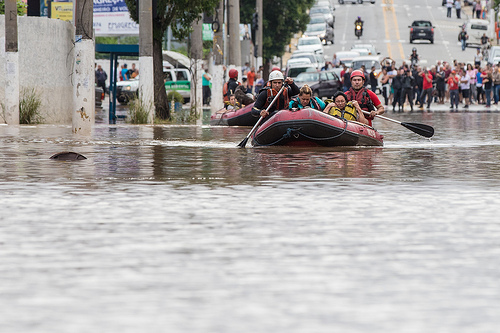
| Na primeira quinzena de março, a Grande São Paulo vivenciou episódios devastadores decorrentes de fortes chuvas, que deixaram várias famílias sem suas casas, sofrendo prejuízos de perda dos bens móveis e carros, e ainda impediu pequenas, médias e grandes empresas de operarem por um dia como, por exemplo, a Lorenzetti e a Montadora Mercedes-Benz, na região do ABC.
No dia 11 de março, o rodízio de veículos chegou a ser suspenso na capital, linhas de trem não funcionaram, bombeiros atenderam 740 chamados para enchentes e alagamentos. O desastre culminou com 12 mortos e seis feridos. A situação foi classificada como calamidade pública. No momento do caos, o seguro é sempre lembrado: pelos cidadãos que se lamentam, pois não contrataram uma apólice para cobrir seus prejuízos, ou pelos que contrataram e não possuem a cobertura adequada, ou ainda, os que se esqueceram de renovar o seguro. O contrato de seguro deve prever a cobertura específica para que o segurado seja beneficiado com a proteção contratada, definindo exatamente se a indenização visa garantir sinistros de inundação, enchente ou alagamento. Seriam eventos iguais e semelhantes? Não. Eis mais um fato da importância do corretor de seguros. Normalmente, o seguro residencial tem como cobertura básica riscos decorrentes de incêndios, raios e explosões. As coberturas como alagamentos, inundações e enchentes são cláusulas adicionais, que exigem atenção e conhecimento do perfil do segurado e, especialmente, do risco para o qual ele possa estar exposto. Já o seguro de automóvel também costuma prever apenas as coberturas de roubo e incêndio, existindo, no máximo, uma cobertura adicional de enchente. Mas o que fazer agora? Se não houve contratação prévia do seguro residencial ou de automóvel específico para cobertura de enchente? Será que a única alternativa seria “chorar pelo leite derramado?”. A resposta é NÃO. Para aqueles que não contrataram o seguro adequado, gozam da prerrogativa de acionar o verdadeiro causador do dano (seja a Prefeitura; o administrador do Edifício; o síndico do condomínio em razão etc.). As vítimas desse episódio devastador não precisam ficar preocupadas ou apreensivas, pois a enchente não é classificada como “força maior” a fim de isentar o real causador do dano de indenizá-las. Diante da existência da responsabilidade, aquele que foi prejudicado pode chamar o responsável pelos danos sofridos para um processo de mediação, a fim de que ambas as partes possam conversar pela melhor forma de resolver as perdas geradas pela ação ou omissão do responsável. O processo de mediação privada é recomendável para esses casos de conflitos decorrentes de enchentes, nos quais a vítima não esteja protegida pelo seguro, pois a situação proeminente de restaurar a vida para o status anterior ao evento danoso conjugada com o interesse em resolver a situação de forma ágil, segura e rápida vem de encontro com os pilares da mediação. A mediação pode ser contratada pelas vítimas em Câmaras privadas como, por exemplo, a CâmaraSIN, que é homologada pelo Tribunal de Justiça do Estado de São Paulo e conta com diversos escritórios em todo o Estado. A CâmaraSIN apresenta um diferencial em sua estrutura ao permitir o início e o fim de um processo de mediação em até sete dias, contanto que as partes tenham disponibilidade para comparecer nas mediações presenciais. Também há a possibilidade da realização de todo o processo de forma virtual dentro das regras da mediação online. O caminho mais recomendável a ser seguido para aqueles que sofrem ainda dos efeitos das enchentes de São Paulo é propor uma mediação e resolver seus danos e prejuízos de forma legal e estruturada em um curto espaço de tempo. Se o caminho a ser traçado pelas vítimas não for pela busca da mediação, resta lamentos e a seguinte pergunta: do que adianta contratar um seguro que não cobre todos os riscos aos quais ele e o patrimônio dele estão expostos? Vivien Lys Porto Ferreira da Silva Advogada, pós-graduada e mestre em Direito Civil, mediadora cadastrada no Conselho Nacional de Justiça (CNJ). É coordenadora jurídica da CâmaraSIN, professora universitária, palestrante e autora de livros e artigos jurídicos. |
Foto: visualhunt/Governo do Estado de São Paulo / CC BY
You may be interested
A edição especial da revista do CVG-RJ com a cerimônia de entrega do Oscar de Seguro já está no site: cvgrj.com.br
Publicação - 6 de novembro de 2026A 50ª edição do tradicional prêmio "Destaques do Ano" de 2025/26, considerado o "Oscar do Seguro", um evento organizado pelo Clube Vida em Grupo do Rio de…

Ibracor alerta sobre mudanças na jornada de trabalho
Publicação - 6 de novembro de 2026O Instituto Brasileiro de Autorregulação do Mercado de Corretagem de Seguros (Ibracor) orienta as empresas associadas a se prepararem para as mudanças nas regras de jornada de…
Estudo sobre a participação feminina no mercado de seguros revela maior força de trabalho das mulheres no segmento e oportunidades de negócios
Publicação - 6 de novembro de 2026Resultados da primeira pesquisa FeMa Meter, promovida pela Superintendência de Seguros Privados (Susep), mostram o crescimento da presença das mulheres como profissionais e consumidoras de seguros e…
Mais desta categoria
Novo Guia de prevenção à lavagem de dinheiro da CNseg amplia abordagem diante dos novos riscos digitais
Publicação - 6 de novembro de 2026
Mapfre amplia estrutura comercial e retoma unidades dedicadas à capital e ao interior de São Paulo
Publicação - 6 de novembro de 2026
Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020