
O seguro prestamista cresce em ritmo duas vezes maior que o do conjunto dos seguros de pessoas no Brasil. De janeiro a agosto de 2026, a modalidade registrou alta de 17,8% nos prêmios em relação ao mesmo período de 2025, segundo a Federação Nacional de Previdência Privada e Vida (Fenaprevi), com base em dados da Superintendência de Seguros Privados (Susep). No mesmo intervalo, os seguros de pessoas somaram R$ 55,9 bilhões em prêmios, alta de 8,8%, e o prestamista respondeu por 30% desse total.
O avanço ocorre em um cenário de endividamento recorde. Em setembro de 2026, o país somava 84,2 milhões de inadimplentes, com R$ 597,4 bilhões em dívidas e média de R$ 7.093,83 por pessoa, de acordo com o Mapa da Inadimplência da Serasa. Apesar da expansão, o produto ainda é pouco conhecido por boa parte dos consumidores, que muitas vezes o contratam no balcão da loja ou no aplicativo do banco sem entender o que ele cobre.
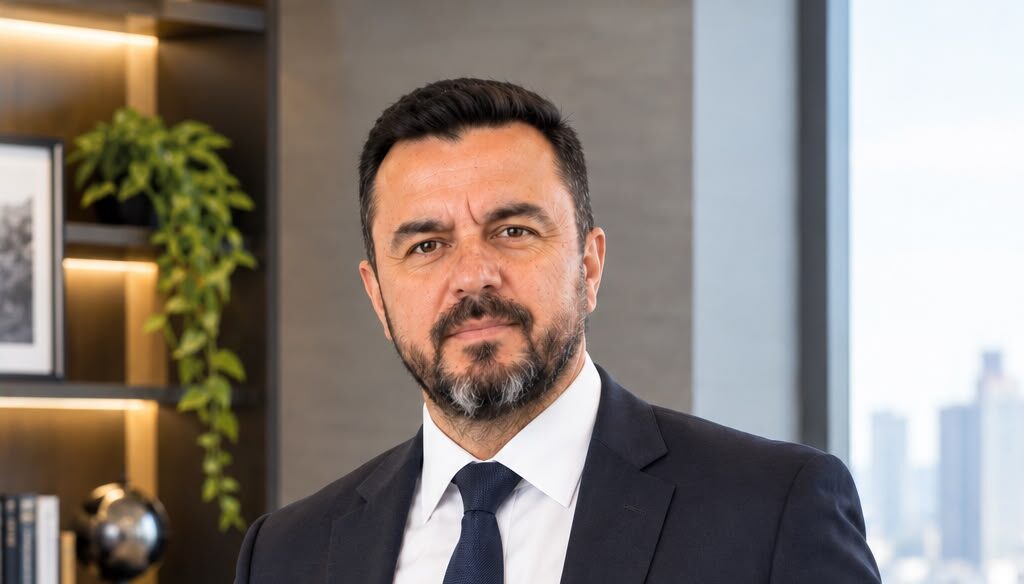
“O prestamista é um seguro simples, mas pouca gente sabe exatamente para que serve. Ele existe para que uma dívida não vire um problema para a família quando algo foge do controle, como uma morte, um acidente ou a perda do emprego“, explica Emidio Passos, diretor comercial da Cobuccio Seguros.
O que é o seguro prestamista
O prestamista é vinculado a um contrato de crédito, como empréstimo pessoal, financiamento, crédito consignado, cartão ou crediário. Segundo Emidio Passos, se o contratante sofrer um dos eventos previstos na apólice, a seguradora paga ao credor o saldo devedor, ou parte dele, conforme as condições contratadas. Assim, a dívida não passa para os herdeiros nem compromete o orçamento da família em um momento de perda de renda.
“Para quem concede o crédito, como bancos, financeiras e lojas com crediário próprio, o seguro também reduz o risco de inadimplência. Por isso ele costuma ser oferecido na hora da compra ou da assinatura do contrato. Esse é justamente o momento em que o consumidor precisa entender o que contrata“, afirma o executivo.
Quais são as coberturas
De acordo com o diretor, as coberturas mais comuns são morte e invalidez permanente total por acidente. Muitos planos incluem ainda uma proteção ligada à renda, que varia conforme o vínculo de trabalho do segurado: desemprego involuntário para quem tem carteira assinada e é demitido sem justa causa; incapacidade física total e temporária, por acidente ou doença, para profissionais autônomos; e, em alguns planos, internação hospitalar por acidente para autônomos e profissionais liberais.
“Um erro comum é contratar a cobertura de desemprego sem ter carteira assinada. Nesse caso, o seguro não vai atender a pessoa se ela perder a renda. O consumidor deve escolher a proteção que combina com a forma como trabalha“, orienta Emidio Passos.
O que verificar antes de contratar
O executivo lista os pontos que o consumidor deve observar antes de aceitar a oferta:
A contratação é opcional. O Código de Defesa do Consumidor proíbe a venda casada (artigo 39, inciso I), e o Superior Tribunal de Justiça (STJ) definiu, no Tema 972, que o consumidor não pode ser obrigado a contratar o seguro com a instituição financeira ou com a seguradora indicada por ela;
Carências e franquias definem a partir de quando e em que condições o seguro passa a valer. Essas informações, assim como as exclusões e os limites de indenização, precisam constar nas condições gerais da apólice;
O custo do seguro costuma vir diluído nas parcelas. Vale perguntar o valor exato e comparar com o total do financiamento;
A apólice ou o certificado deve ficar com o consumidor, com o contato da seguradora para acionar o seguro em caso de sinistro.
“A melhor proteção é a informação. Antes de assinar, pergunte o que está coberto, quanto custa e como acionar o seguro. Um bom produto resolve o problema da família justamente no momento mais difícil, sem burocracia“, conclui o diretor.
Oficina da Comunicação
You may be interested

Na Black Friday: como aproveitar as ofertas e evitar golpes
Publicação - 10 de novembro de 2026A oferta que chega ao celular ou computador pode ter sido criada por um golpista. Antes de clicar em "comprar", quatro perguntas ajudam a separar a promoção…
Perdas climáticas chegam a R$ 52 bi no 1º semestre e expõem desafios para adaptação no Brasil
Publicação - 10 de novembro de 2026Os eventos climáticos provocaram R$ 51,9 bilhões em prejuízos econômicos no Brasil apenas no primeiro semestre de 2026, superando os R$ 46,7 bilhões registrados durante todo o…
Sicredi Dexis inaugura agência em Piracicaba diante de mais de 320 convidados
Publicação - 10 de novembro de 2026A Sicredi Dexis consolidou sua estratégia de expansão na Região Metropolitana de Piracicaba (RMP) com a inauguração oficial de sua nova agência na cidade, que irá substituir…
Mais desta categoria
Allianz acelera a transformação digital do Vida Individual com subscrição médica automatizada
Publicação - 10 de novembro de 2026
Tokio Marine anuncia nova configuração de sua Diretoria Estatutária para 2027
Publicação - 10 de novembro de 2026
Porto leva corrida e passeio ciclístico ao Autódromo de Interlagos
Publicação - 10 de novembro de 2026
Grupo Bradesco Seguros destaca transformação do mercado segurador no CQCS Inovação 2026
Publicação - 10 de novembro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020