Durante anos, Thiago Rodrigues não recomendava a cobertura de vendaval para quem contratava seguro residencial ou empresarial no Rio de Janeiro. Para abrir um sinistro desse tipo, o vento precisa passar de 50 a 55 quilômetros por hora, e a cidade simplesmente não tinha esse histórico. “Hoje eu já incluo a cobertura“, conta o especialista de Produtos e Serviços da Cooperativa de Economia e Crédito Mútuo dos Empregados de Furnas (Cecremef), filiada à Central Sicoob UniMais Rio, que mantém cooperativas também em São Paulo e Minas Gerais.
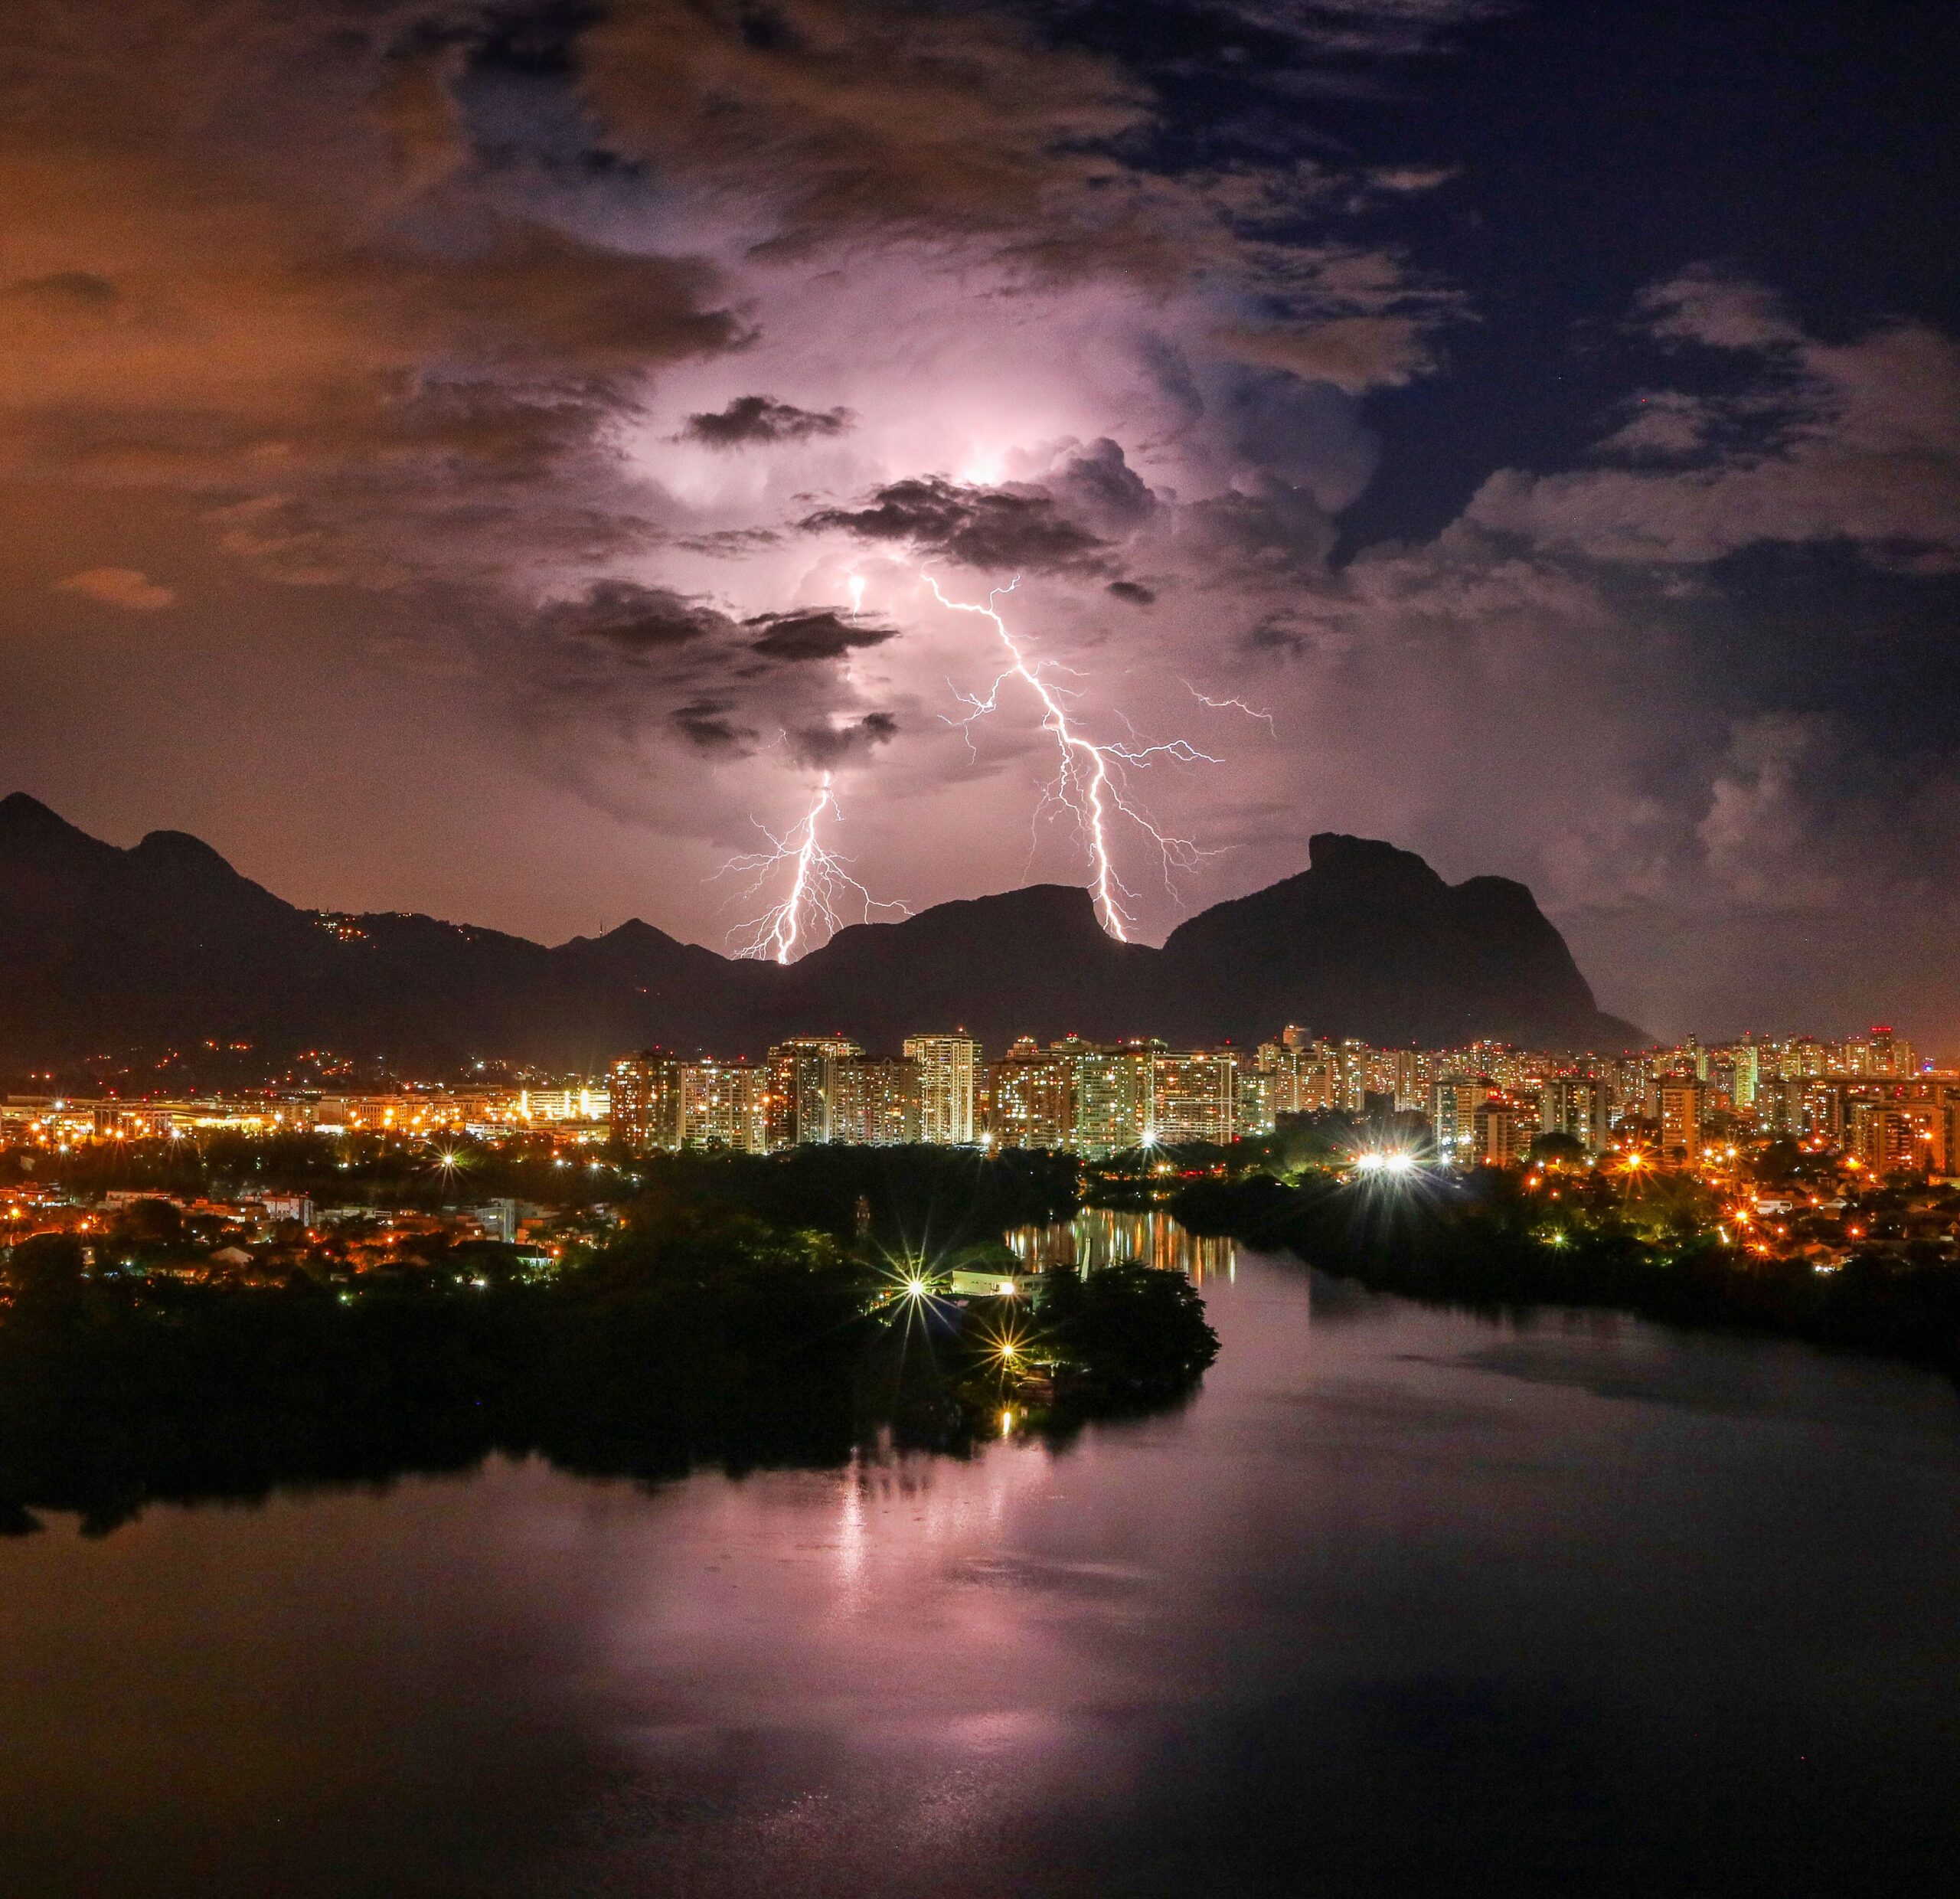
A mudança na recomendação tem explicação. Em 29 de julho deste ano, uma rajada de 105 km/h, no Aeroporto do Galeão, se tornou um dos três piores vendavais da cidade. No início deste mês, estações do Alerta Rio registraram rajadas de até 68 km/h em Copacabana e de 60,8 km/h na Marambaia durante a passagem de uma frente fria.
O cenário para os próximos meses, especialmente nas regiões Sul e Sudeste do país, deixou em alerta cientistas do Brasil e do exterior. No início de setembro, a Organização Meteorológica Mundial (OMM), agência da Organização das Nações Unidas (ONU), avisou que o El Niño, que altera o regime de chuvas e temperaturas em várias partes do mundo, deve atingir intensidade muito forte e chegar ao pico no fim de 2026, com probabilidade próxima de 100% de se estender até fevereiro de 2027. O secretário-geral da ONU, António Guterres, resumiu o quadro ao dizer que o fenômeno “adiciona combustível a um planeta que já está em chamas”.
Nos Estados Unidos, a National Oceanic and Atmospheric Administration (NOAA), agência do governo do país, ligada ao Departamento de Comércio, responsável por monitorar o clima, calcula mais de 90% de chance de um El Niño muito forte na primavera e no verão brasileiros, com 75% de probabilidade de ser o mais intenso desde 1950 no trimestre de outubro a dezembro.
Thiago já percebe o reflexo das mudanças ambientais no segmento. No ano passado, nenhum gerente o procurou para tirar dúvidas sobre coberturas ligadas ao clima. Nos últimos meses, foram cerca de dez consultas apenas em seus atendimentos, todas motivadas por cooperados preocupados. A maior demanda vem de Angra dos Reis, região atendida pela cooperativa e marcada por deslizamentos e desastres naturais.
O movimento acompanha o mercado nacional como um todo. No seguro residencial, por exemplo, o ramo cresceu 10,5% no primeiro trimestre de 2026 em relação ao mesmo período de 2025, segundo a Superintendência de Seguros Privados (Susep), e arrecadou R$ 1,73 bilhão em prêmios entre janeiro e março, o maior volume da série histórica do órgão para esse período. No caso do seguro empresarial, a Susep reúne os dados no grupo chamado compreensivo, que também inclui as apólices residenciais e de condomínio. No primeiro bimestre de 2026, esse grupo teve alta nominal de 3,25%, mas queda real de 0,94% frente ao mesmo período de 2025. O dado mostra estabilidade.
Para o especialista, o brasileiro está mais disposto a ouvir sobre o assunto, sobretudo depois da pandemia, mas a distância em relação a países como Estados Unidos e Japão continua grande. “Hoje o brasileiro pesquisa mais e ouve mais. Antigamente não ouvia“, destaca.
Setembro de ações
A Central Sicoob UniMais Rio concentrou neste mês duas frentes voltadas a seguros. A primeira foi o Acelera Seguros, campanha nacional coordenada pelo Centro Cooperativo Sicoob, que durante duas semanas, no início de setembro, mobilizou as cooperativas do sistema em torno dos chamados seguros gerais: automóvel, residencial, patrimonial, empresarial, riscos diversos e responsabilidade civil.
A segunda é o Dia S, nesta sexta-feira, 25 de setembro, dedicado exclusivamente ao seguro de vida. A ação envolve as cooperativas da Central. Segundo Thiago, as campanhas de setembro já acontecem há cinco anos, mas em 2026 ficaram mais frequentes, com edições também em fevereiro e abril.
Nos seguros gerais, não é preciso ser cooperado para contratar. Quem é associado, porém, tem condições diferenciadas. O especialista aponta o atendimento como principal diferencial da cooperativa: o cliente conversa diretamente com quem entende do produto, e há espaço para negociar coberturas conforme a necessidade.
Mito ou verdade
O seguro não paga dano de causa natural, como um raio
Mito. Segundo Rodrigues, eventos climáticos não são atos dolosos do segurado e, por isso, normalmente não há restrições. Ele lembra que, nas enchentes do Sul e na Região Serrana do Rio, as seguradoras pagaram milhões em indenizações.
Se o carro for levado pela enxurrada, o seguro não paga
Depende. Quem estaciona em local permitido e é surpreendido pela água está coberto. Quem vê a rua alagada e decide atravessar assume o risco. “A partir do momento que você se coloca nesse risco, perde o direito à cobertura.“
Árvore que cai no carro é prejuízo do dono
Mito. Thiago acompanhou o caso de um segurado que estacionou em frente de casa, em local permitido, e teve o veículo atingido por uma árvore durante um temporal. O sinistro foi aberto e indenizado.
A cobertura básica do residencial protege contra alagamento
Nem sempre. Quando a água danifica móveis e eletrodomésticos sem comprometer a estrutura do imóvel, a cobertura básica pode não garantir o ressarcimento do prejuízo. Para isso existe a cobertura adicional de alagamento.
Seguro empresarial só cobre incêndio
Mito. O incêndio é o risco mais grave, mas a apólice pode incluir danos elétricos, roubo, vendaval, pagamento de aluguel e proteção para equipamentos.
Se a empresa parar por causa de um sinistro, as contas do período são custeadas pelo proprietário
Mito. A cobertura de despesas fixas garante recursos para pagar folha salarial, impostos e aluguel enquanto a empresa está fechada.
Se um cliente se machucar dentro da loja, o prejuízo é só do empresário
Mito. A cobertura de responsabilidade civil pode arcar com tratamento e medicamentos de um cliente que escorregou no piso molhado, por exemplo, e evitar que o caso chegue à Justiça.
Dona Comunicação
You may be interested
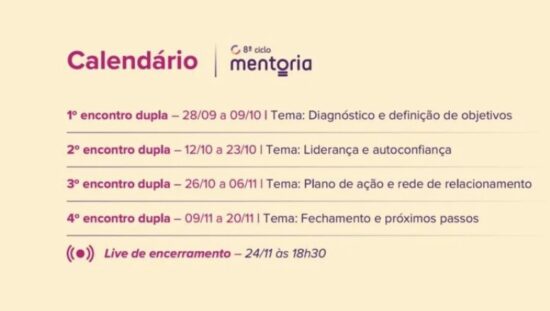
Sou Segura promove abertura oficial do “Programa de Mentoria”
Publicação - 30 de setembro de 2026A Sou Segura promoveu, nesta terça-feira (29), a abertura oficial do novo ciclo do "Programa de Mentoria". A primeira live deste oitavo ciclo foi bastante elogiada pelas…
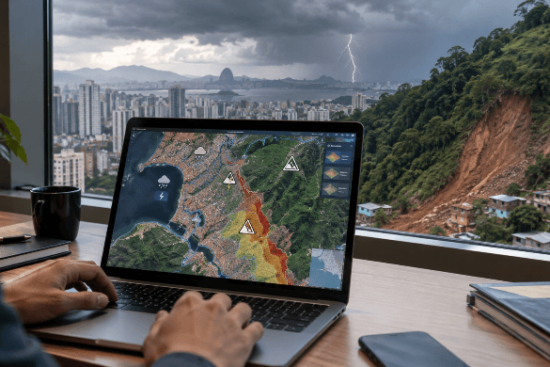
CNseg amplia Ferramenta de Riscos Climáticos com análise de deslizamentos e raios
Publicação - 30 de setembro de 2026A Ferramenta de Riscos Climáticos da CNseg acaba de ampliar sua capacidade de análise e agora permite que qualquer cidadão consulte, gratuitamente, o risco de deslizamentos e…
Um novo cenário para o resseguro brasileiro
Publicação - 30 de setembro de 2026A publicação da Lei nº 15.525/2026 marca um avanço significativo para o mercado brasileiro de resseguros e sua competitividade no mercado local. A nova legislação enfrenta uma…
Mais desta categoria
Grupo Bradesco Seguros inicia projeto piloto de Anúncios no ChatGPT
Publicação - 30 de setembro de 2026
Austral Re aponta crescimento sustentável do mercado brasileiro de seguros e reforço da capacidade local de resseguros
Publicação - 30 de setembro de 2026
Instituto de Longevidade MAG amplia debate sobre potência sênior, trabalho, renda e participação social
Publicação - 30 de setembro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020


