
Segundo dados do levantamento interno da Suhai Seguradora, baseados a partir do cruzamento dos números da frota circulante, sendo todos os veículos emplacados na Senatran, e pela frota vigente, da Federação Nacional de Seguros Gerais (FenSeg), 75% da frota circulante de carros não possuem seguro. Contudo, existe uma lógica que ainda é comum entre muitos motoristas: contratar um seguro, usar por um período e, se nada acontecer, cancelar na renovação para “economizar”. A pergunta inicial do condutor é simples: “se não houve sinistro, por que continuar pagando?“
Mas, na prática, essa decisão que parece econômica no curto prazo pode sair mais cara e mais arriscada ao longo do tempo. Seguro não funciona como um serviço sob demanda, que você ativa apenas quando precisa. O valor dele está justamente na continuidade, na construção de um histórico e na proteção constante diante de riscos que, por definição, são imprevisíveis.
Existe um viés comportamental relevante nessa decisão de cancelamento: a ilusão de economia. Ao cancelar o seguro, o motorista experimenta um alívio imediato no orçamento, o que reforça a percepção de ganho financeiro. No entanto, essa economia é estruturalmente frágil, pois está condicionada à ausência total de eventos que não temos controle algum.
Na prática, basta um único sinistro, mesmo de menor gravidade, para neutralizar integralmente o valor “economizado” ao longo de meses ou anos. Ou seja, não se trata de uma economia real, mas de uma exposição crescente.
Na prática, o que se observa de forma recorrente é um comportamento cíclico: o cliente mantém o seguro enquanto percebe risco iminente, cancela após períodos de tranquilidade e retorna apenas quando sua percepção de vulnerabilidade aumenta novamente, muitas vezes após um evento direto ou indireto.
Mais do que uma escolha pontual, esse padrão revela uma leitura equivocada do papel do seguro, que deixa de ser uma ferramenta de gestão de risco contínua para se tornar uma decisão reativa.
Ao longo da minha experiência, fica claro que manter o seguro ativo traz benefícios que muitas vezes passam despercebidos. Existe a construção de um histórico positivo com a seguradora, que pode se traduzir em melhores condições na renovação, como bônus e descontos. Quando esse ciclo é interrompido, esse histórico se rompe, prejudicando as possibilidades de vantagens ao longo prazo.
Além disso, tem um ponto que eu considero central: o risco não desaparece quando o seguro é cancelado. O motorista continua exposto a situações como roubo, furto, colisões e danos a terceiros, que podem gerar custos muito superiores ao valor economizado ao deixar de pagar o seguro.
Ao mesmo tempo, o preço do seguro não é estático. Ele varia conforme diversos fatores, como perfil do condutor, região e cenário do mercado, o que significa que cancelar hoje não garante que será possível voltar amanhã pagando o mesmo valor. Arriscado, não é?
Outro aspecto importante é a previsibilidade financeira. Quando mantenho um seguro ativo, eu transformo um risco incerto e potencialmente alto em um custo planejado. Ao abrir mão disso, volto a assumir integralmente esse risco no meu próprio orçamento, o que pode comprometer o planejamento financeiro em caso de imprevistos.
Isso não significa que o seguro precisa ser encarado de forma engessada, muito pelo contrário. Existem diferentes modelos e coberturas que podem ser ajustados à realidade de cada motorista, mas tratar o seguro como algo pontual, acionado apenas quando parece conveniente, acaba enfraquecendo justamente o que ele tem de mais relevante: a proteção contínua e o planejamento.
No fim das contas, o seguro não deveria ser analisado sob a lógica do uso, mas sob a lógica da exposição. Risco não é um evento que se agenda, é uma variável permanente, ainda que invisível na maior parte do tempo.
Por isso, interromper a proteção com base na ausência de ocorrências recentes é, na prática, tomar uma decisão olhando pelo retrovisor. A continuidade, nesse contexto, não é um detalhe operacional, mas o que sustenta a previsibilidade financeira e a efetividade da proteção ao longo do tempo.
VCRP BRASIL
You may be interested
Seguros Unimed lança novo trailer de segurança e promove reflexão sobre o que não fazer durante a sessão de cinema
Publicação - 16 de novembro de 2026Saída de emergência sinalizada, brigada de incêndio, detectores de fumaça. Nas salas de cinema, a Seguros Unimed já ajuda a proteger tudo o que pode ser protegido.…

Com apoio da BB Seguros, Franca recebe o EconomyKids para ensinar educação financeira e securitária às crianças
Publicação - 16 de novembro de 2026Matemática, ciências, sustentabilidade e educação financeira ganham vida de forma lúdica e criativa nas escolas municipais de Franca. Entre os dias 16 e 19 de novembro, na…
Convenção Exalt 2026 destaca crescimento acima do mercado e apresenta estratégias para 2027
Publicação - 16 de novembro de 2026Convenção Exalt 2026 reuniu corretores associados e parceiros nos dias 13 e 14 de novembro, em Campinas, para apresentar os resultados do ano e as estratégias da…
Mais desta categoria
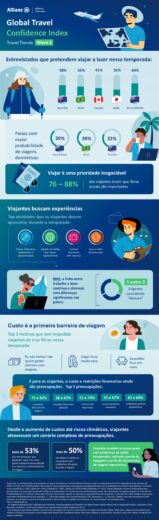
Férias de verão: 9 em cada 10 viajantes brasileiros dizem que férias são indispensáveis, aponta Allianz Travel
Publicação - 16 de novembro de 2026
ENS e ABRELPS anunciam nova certificação para profissionais que lidam com sinistros
Publicação - 16 de novembro de 2026
Presença digital de pessoas entre 50 e 60 anos se aproxima à das gerações mais jovens, aponta pesquisa da Brasilprev
Publicação - 16 de novembro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020