Escolher um plano de previdência privada é mais do que se preparar para a aposentadoria. É uma forma de cuidar do presente com responsabilidade e construir um futuro com mais liberdade, segurança e realizações. Esse investimento deixou de ser apenas uma solução financeira para se tornar uma ferramenta capaz de viabilizar sonhos, ampliar escolhas e garantir autonomia ao longo da vida.
O planejamento começa com o entendimento do próprio perfil. A análise leva em conta fatores como idade, renda, objetivo da constituição da reserva, tolerância ao risco e horizonte de investimento. Com base nessas informações, é possível desenhar uma estratégia sob medida, que contempla desde a composição da carteira até a futura escolha do regime tributário, sempre respeitando a realidade de cada pessoa.
O primeiro passo é estabelecer o propósito do plano. “Embora seja amplamente usada para fins de aposentadoria, a previdência privada é um instrumento extremamente versátil que pode ser direcionado para outras metas e objetivos, como a realização de um curso superior ou intercâmbio, a aquisição de um bem, a abertura de um negócio ou planejamento sucessório”, explica Rafael Barroso, superintendente sênior da Bradesco Vida e Previdência.
Em seguida, vem a escolha da modalidade, entre PGBL (Plano Gerador de Benefício Livre) e VGBL (Vida Gerador de Benefício Livre). No PGBL, é possível deduzir da base de cálculo do IR as contribuições feitas ao plano até o limite de 12% da renda bruta anual tributável. Já no VGBL, o imposto incide apenas sobre o rendimento e no momento do resgate, sendo uma opção mais indicada para quem é isento ou faz a declaração no modelo simplificado.
“No que diz respeito ao grau de risco do investimento, perfis conservadores costumam optar por planos menos expostos à volatilidade e maior concentração em produtos de renda fixa, buscando mais estabilidade e previsibilidade. Já os moderados equilibram segurança com uma parcela um pouco maior de risco, enquanto os arrojados, geralmente mais focados em renda variável e multimercados, aceitam oscilações maiores em troca de um potencial de rentabilidade mais elevado no longo prazo”, destaca Barroso.
Com relação ao regime tributário, há duas opções: progressivo e regressivo. No regime progressivo, a alíquota segue a tabela tradicional do Imposto de Renda das Pessoas Físicas, mas pode ser compensada, parcial ou integralmente, na Declaração de Ajuste Anual. Havendo resgate, são deduzidos 15% na fonte. No regressivo, o IR é descontado exclusivamente na fonte, não podendo integrar a renda bruta tributável, nem ser levado a ajuste na declaração anual. Em contrapartida, a alíquota diminui à medida que o prazo da aplicação aumenta, caindo de 35% para 10% a partir do décimo primeiro ano.
“Vale lembrar que a Lei 14.803, de janeiro de 2024, flexibilizou a escolha entre os dois regimes, permitindo que a opção seja exercida somente no momento do primeiro resgate ou do recebimento do benefício, e não mais no ato da adesão ao plano, como anteriormente. Dessa forma, o participante pode tomar uma decisão mais consciente e alinhada ao seu momento de vida e aos seus objetivos futuros”, esclarece o executivo.
Barroso cita, ainda, dois pontos importantes na contratação e manutenção de um plano de previdência. “O primeiro é a taxa de administração. Não tome sua decisão baseado apenas nela, pois muitas vezes um fundo com taxa maior, porém mais sofisticado e com gestão ativa, tende a apresentar melhor performance do que outro com taxa inferior. O segundo cuidado é revisar suas metas com alguma frequência, para avaliar se o plano contratado ainda faz sentido para o seu contexto de vida. Vale lembrar que a previdência privada possibilita ao participante alterar sua estratégia de investimento a qualquer momento, por meio da portabilidade, sem necessidade de resgatar a reserva, o que evita a incidência de tributação”.
Edelman
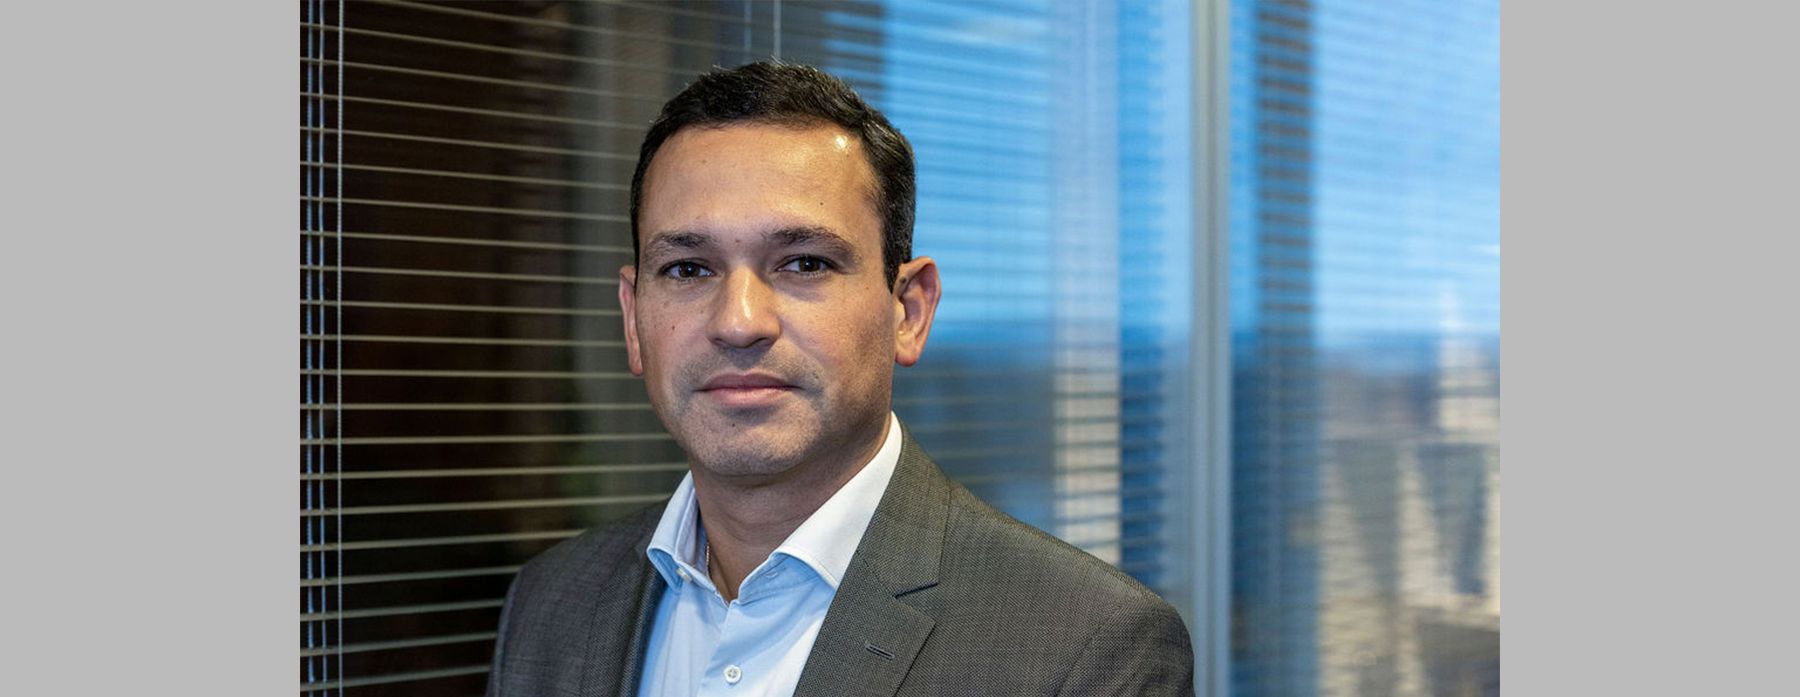
Foto: Rafael Barroso, superintendente sênior da Bradesco Vida e Previdência
You may be interested
Lojacorr Seguros lança vertical de saúde para ampliar negócios dos corretores
Publicação - 26 de outubro de 2026A Lojacorr Seguros anunciou a criação de uma vertical especializada em saúde, com profissionais dedicados a apoiar os corretores na comercialização de planos e no desenvolvimento de…
Café CVG-SP mostra a evolução e o potencial do seguro de vida em grupo
Publicação - 26 de outubro de 2026O CVG-SP promoveu mais uma edição do Café CVG-SP para discutir o tema “Vida em Grupo – um mercado de oportunidades e transformação”, no dia 20 de…
Susep abre consultas públicas para atualizar regras do Open Insurance
Publicação - 26 de outubro de 2026A Superintendência de Seguros Privados (Susep) abriu duas consultas públicas para receber contribuições sobre propostas de atualização do arcabouço normativo do Sistema de Seguros Aberto (Open Insurance).…
Mais desta categoria
FenaSaúde promove workshop sobre saúde suplementar para assessores legislativos em Brasília
Publicação - 26 de outubro de 2026
Outubro Rosa: o que muda na vida financeira das famílias após um diagnóstico de câncer
Publicação - 26 de outubro de 2026
8 em cada 10 jovens se preocupam com o futuro financeiro, mas só um terço se prepara para o futuro
Publicação - 26 de outubro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020


