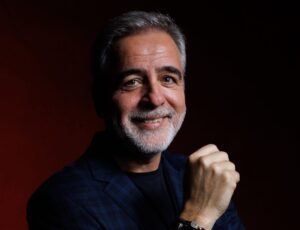

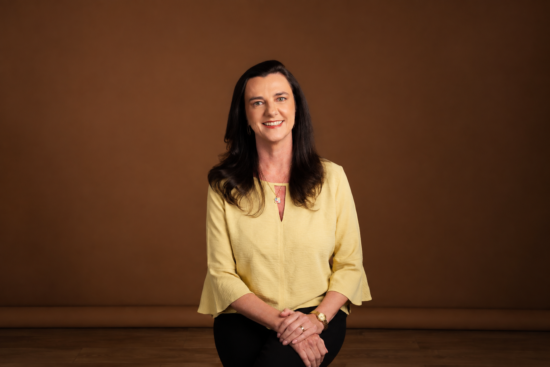
Começou no dia 15/3 o prazo para envio da declaração do Imposto de Renda, que este ano, excepcionalmente, se estende até 31/5. Nesse período, geralmente surgem algumas dúvidas sobre como declarar as informações do ano anterior. Dentre as prestações de contas também entram as contribuições aos planos PGBL e VGBL, assim como os rendimentos recebidos da Previdência Privada. Para sanar as dúvidas dos contribuintes, Marcelo Rosseti (foto), superintendente executivo da Bradesco Vida e Previdência, explica como deve ser feita a declaração desse investimento.
Os planos de previdência privada contam com vantagens tributárias significativas, especialmente no caso do PGBL (Plano Gerador de Benefício Livre), que permite a dedução da base de cálculo do IR das pessoas físicas contribuições feitas até o limite de 12% da sua renda bruta tributável. Nessa circunstância, é importante optar pelo modelo completo de declaração, em que o próprio programa calcula a renda permitida para essa dedução. “A lógica que sustenta essa tributação é a de que, enquanto a pessoa estiver acumulando recursos para a aposentadoria, não precisa pagar IR sobre esse estoque”, enfatiza Rosseti. Na hora do resgate ou recebimento de benefícios, o imposto incide sobre todo o valor resgatado.
“Caso o plano tenha uma tributação progressiva, deve ser declarado na ficha ‘Rendimentos Tributáveis recebidos de Pessoa Jurídica’, se a tributação for regressiva, informe em ‘Rendimentos Sujeitos à Tributação Exclusiva’”, explica o executivo.
É preciso declarar as contribuições feitas aos planos VGBL?
A modalidade do VGBL (Vida Gerador de Benefício Livre) não é dedutível, mas é necessário informar os resgates e o saldo do plano, na ficha de “Bens e Direitos”, sob o código “06 – VGBL – Vida Gerador de Benefício Livre”, referente aos valores históricos das aplicações que o segurado contribuiu.
Regime tributário: regressivo e progressivo
Os planos de previdência apresentam duas opções de regime tributário: regressivo e progressivo. No regressivo, o IR pago no resgate ou recebimento de benefício é descontado na fonte, de forma definitiva, e a alíquota diminui à medida que o prazo da aplicação aumenta, podendo chegar a 10% a partir do décimo primeiro ano.
Já no regime progressivo, é utilizada a mesma tabela que tributa os salários, que pode chegar a 27,5%, variando conforme a renda tributável. No caso de resgate, serão deduzidos, na fonte, 15% de IR a título de antecipação. A escolha do regime ocorre na proposta de adesão a cada plano, sendo definitiva caso haja opção pelo regressivo.
Como declarar os rendimentos recebidos da Previdência Privada?
Segundo Rosseti, aqueles que utilizam o investimento para realizar resgates pontuais ou para complementar a renda da aposentadoria devem ficar atentos para informar os valores recebidos como forma de rendimento. As pessoas que optaram pela tabela regressiva na contratação devem informar os rendimentos na ficha “Rendimentos sujeitos à tributação exclusiva/definitiva”, sob o código “06 – Rendimentos de aplicações financeiras”. O superintendente executivo da Bradesco Vida e Previdência salienta, “O contribuinte deve detalhar o beneficiário, se titular ou dependente, o CNPJ e o nome da fonte pagadora, além do valor líquido recebido”.
No caso dos que optaram pelo regime da tabela progressiva, a declaração dos rendimentos deve ser feita na ficha de “Rendimentos Tributáveis de PJ”, com o nome e CNPJ da fonte pagadora, rendimento bruto e imposto retido na fonte.
Edelman
You may be interested
Resseguro e crescimento econômico: quanto risco a economia brasileira consegue absorver?
Publicação - 5 de outubro de 2026As cessões de resseguro das seguradoras brasileiras no 1º semestre de 2026 tiveram um leve aumento de 2,7%, comparado ao mesmo período no ano anterior e considerando…

Captação líquida da previdência privada cai 13% no ano
Publicação - 5 de outubro de 2026Relatório realizado pela Federação Nacional de Previdência Privada e Vida — Fenaprevi mostra que a captação líquida – que é o resultado da dedução dos resgates frente…
Tecnologia impulsiona o crescimento das corretoras
Publicação - 5 de outubro de 2026Crescer uma corretora de seguros envolve mais do que ampliar o número de clientes. À medida que a carteira aumenta, também cresce a necessidade de organizar informações,…
Mais desta categoria
Luciano Soares, CEO da Icatu Seguros, é eleito o Homem de Seguro do Ano na 50ª edição do Oscar do Seguro
Publicação - 5 de outubro de 2026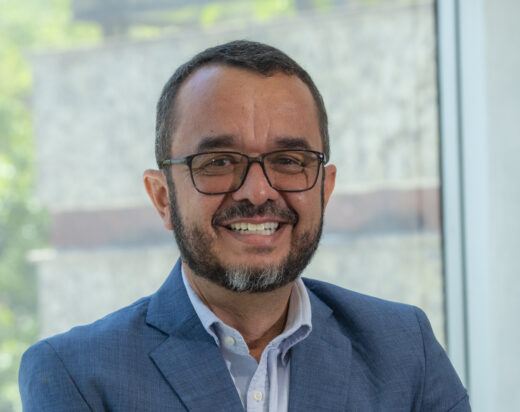
Outubro é mês de celebrar os corretores: PASI lança edição especial da campanha Bateu Levou!
Publicação - 5 de outubro de 2026
Wiz Co expande equipes e anuncia abertura de novos postos de trabalho em cinco estados
Publicação - 5 de outubro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020


