O sistema de saúde brasileiro, cuja crise não é nova, sofre ainda mais com a estagnação econômica e o desemprego, que aumentam a demanda sobre o SUS. A saúde suplementar é parte indispensável da solução.
Até 1998, a saúde suplementar não era regulada no Brasil. A lei 9.656/1998 resultou em maior segurança jurídica e definição mais clara de direitos e deveres. No entanto, após duas décadas, como é natural em qualquer setor regulado, a legislação demanda urgente atualização.
As discussões se desenrolam há anos e envolvem diversos agentes e visões. Elas são debatidas abertamente tanto em fóruns setoriais quanto no Congresso, onde tramitam centenas de projetos que atualizam as regras. Operadoras são parte indissociável da discussão, junto com reguladores, legisladores, prestadores, fornecedores e consumidores. Nosso objetivo é comum: ampliar o acesso à saúde.
Isso não é bom apenas para as empresas, é bom para todos. Vale lembrar que, de acordo com diferentes pesquisas, o acesso a plano de saúde é um dos maiores desejos da população. Nos últimos quatro anos, cerca de 3 milhões de pessoas deixaram de contar com planos privados. Na maioria, passaram a dispor apenas do SUS.
As entidades representativas do setor vêm buscando soluções de forma transparente e legítima. Consideramos que um dos principais objetivos deve ser viabilizar a volta da oferta de planos individuais, que hoje representam fatia pequena do mercado —80% do ingresso é feito por meio de planos coletivos.
A experiência internacional demonstra que um arcabouço legal que permita oferecer um leque maior de opções de cobertura é fundamental para ampliar o acesso, na medida em que possibilita segmentar a oferta e, assim, adequar os preços a perfis específicos de usuários. Hoje, infelizmente, isso não é possível.
Há outras iniciativas importantes. A primeira é diminuir custos, combater fraudes e evitar desperdícios que contribuem para o crescimento das despesas em ritmo bem acima dos índices gerais de inflação.
A segunda é criar incentivos à atenção primária, de forma a investir na prevenção e evitar o agravamento das doenças.
Já a terceira é dispor de um órgão regulador, no caso a ANS (Agência Nacional de Saúde Suplementar), com independência, autonomia e qualificação técnica, que dê mais estabilidade e segurança jurídica a todos os envolvidos.
A consequência, desejável e possível, será a redução dos preços finais.
A pior forma de tentar resolver um problema é fingir que ele não existe. A aprovação da reforma da Previdência permite que, no passo seguinte, avancemos rapidamente nas discussões em torno da atualização do marco legal da saúde suplementar.
Temos plenas condições de caminhar para um modelo de saúde que propicie aos cidadãos mais qualidade de vida, em que se somem os sistemas público e suplementar. A hora é agora.
kubix :: Estratégia & Comunicação
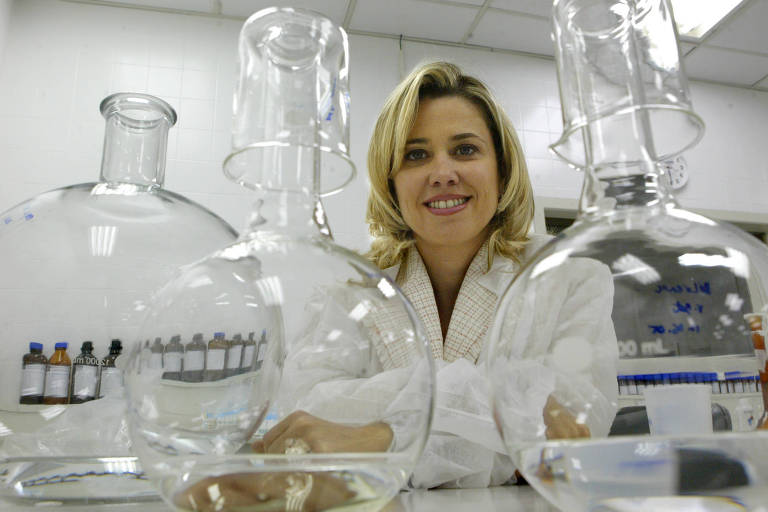
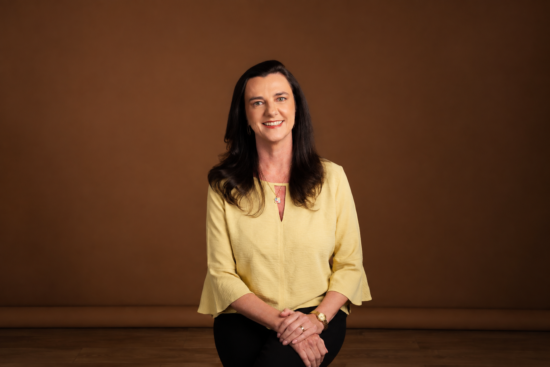
Foto : Vera Valente, Diretora-executiva da FenaSaúde (Federação Nacional de Saúde Suplementar)
You may be interested
Resseguro e crescimento econômico: quanto risco a economia brasileira consegue absorver?
Publicação - 5 de outubro de 2026As cessões de resseguro das seguradoras brasileiras no 1º semestre de 2026 tiveram um leve aumento de 2,7%, comparado ao mesmo período no ano anterior e considerando…

Captação líquida da previdência privada cai 13% no ano
Publicação - 5 de outubro de 2026Relatório realizado pela Federação Nacional de Previdência Privada e Vida — Fenaprevi mostra que a captação líquida – que é o resultado da dedução dos resgates frente…
Tecnologia impulsiona o crescimento das corretoras
Publicação - 5 de outubro de 2026Crescer uma corretora de seguros envolve mais do que ampliar o número de clientes. À medida que a carteira aumenta, também cresce a necessidade de organizar informações,…
Mais desta categoria
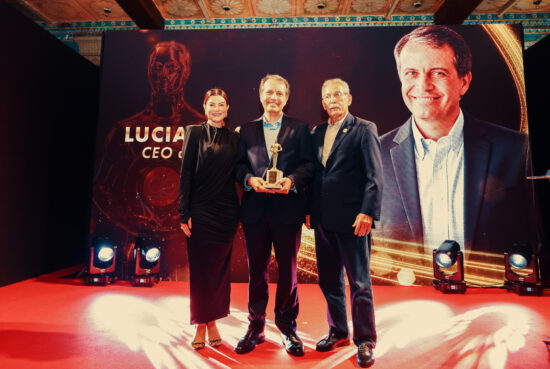
Luciano Soares, CEO da Icatu Seguros, é eleito o Homem de Seguro do Ano na 50ª edição do Oscar do Seguro
Publicação - 5 de outubro de 2026
Outubro é mês de celebrar os corretores: PASI lança edição especial da campanha Bateu Levou!
Publicação - 5 de outubro de 2026
Wiz Co expande equipes e anuncia abertura de novos postos de trabalho em cinco estados
Publicação - 5 de outubro de 2026Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020


