
De acordo com a Chubb, o aumento da demanda por seguros de Riscos Ambientais no Brasil está sendo influenciado por um número cada vez maior de empresas que se conscientizam das limitações da apólice de Responsabilidade Civil Geral (RCG) com relação à cobertura de prejuízos por agressão ao meio ambiente. “O seguro de RCG realmente cobre casos de poluição e, por isso, muitas organizações acreditam que estão amparadas apenas com esse tipo de apólice. Contudo, trata-se de uma proteção bastante limitada e essa constatação, felizmente, vem sendo feita por um número crescente de empresas no Brasil, dentro de um processo semelhante ao verificado em outros países, principalmente nos mais desenvolvidos”, comenta Fábio Barreto, profissionalresponsável pela área de Riscos Ambientais na Chubb Brasil.
Ao contrário da apólice de Riscos Ambientais, o seguro de RCG não englobaria cenários de poluição gradual, que normalmenteocorre aos poucos e às vezes por vários anos, a partir de uma data que não pode ser definida. Fábio Barreto diz que esse tipo de sinistro acontece por meio de uma série de eventos possíveis, como rompimento, trinca ou corrosão de tanques subterrâneos ou submersos, além de desgastes em paredes de concreto que realizam a contenção de produtos ou resíduos. “Essa forma de poluição é ainda observada nos derrames contínuos de produtos em solo não pavimentado, durante as operações de carregamento e descarregamento, entre várias outras possibilidades”, descreve.
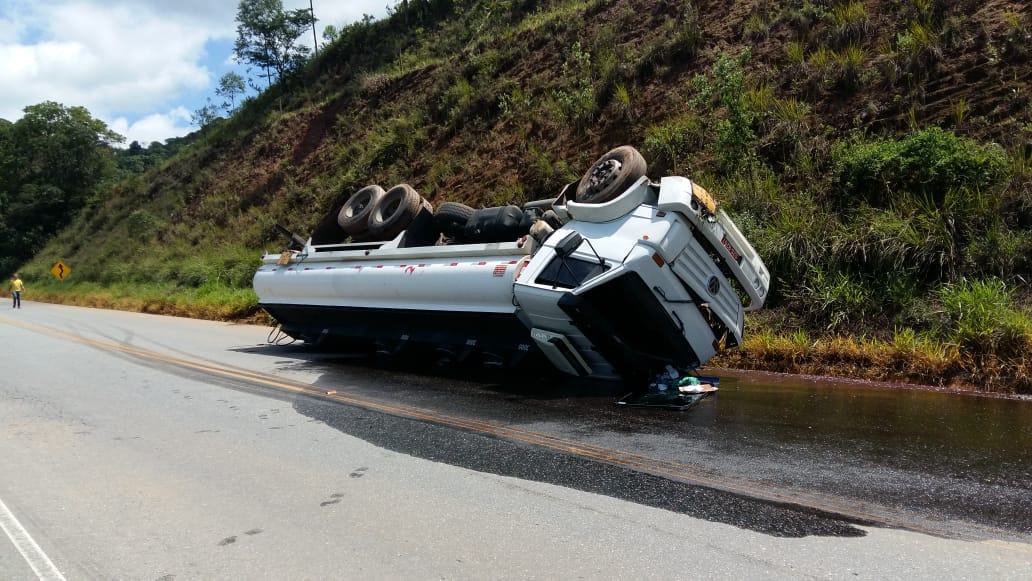
O executivo reconhece, por outro lado, que o seguro de RCG cobre casos de poluição súbita e acidental, que representa riscos importantes como episódios de rompimento de válvula de tanque de armazenamento aéreo, com consequente vazamento de produto químico. Da mesma forma, também estariam cobertos eventos como incêndio ou explosão dentro de plantas industriais, bem como o transbordamento de estação de tratamento de efluentes. Outro acontecimento previsto nesta categoria de poluição, entre vários outros, é o tombamento de caminhão tanque, seguido de vazamento de produto químico ou combustível.
Fábio Barreto, porém, destaca que a proteção de RCG para esses casos de poluição súbita e acidental contém uma série de limitações que não podem ser ignoradas pelo segurado. Uma delas é o limite de 72 horas de cobertura, a partir do início do sinistro. Outra limitação é o fato de não proteger o segurado em eventos observados em tanques ou estruturas submersas. Ao mesmo tempo, a apólice contempla somente danos a terceiros, sem observar prejuízos ao próprio patrimônio do segurado. “Além de tudo isso, o seguro de RCG não cobre danos a bens naturais e à coletividade, cujos valores chegam facilmente à casa dos milhões de reais, e tampouco abrange danos em locais de terceiros atingidos pelos poluentes”, acrescenta.
O executivo da Chubb ainda ressalta que a apólice de RCG estabelece um valor máximo de indenização que, em grande parte dos sinistros, é insuficiente para sanar os prejuízos cobertos. Em função desse amplo conjunto de limitações, ele considera que a crescente conscientização no Brasil a respeito das diferenças entre os seguros de RCG e Riscos Ambientais está poupando as organizações de perdas severas. “A apólice de Riscos Ambientais não apenas ignora essas limitações como também inclui várias outras proteções imprescindíveis para casos de agressão ao meio ambiente”, observa.
Segundo Fábio Barreto, os riscos mais comuns que podem estar cobertos pelo seguro de Riscos Ambientais são os custos e despesas para a reabilitação do solo ou águas contaminadas (incluindo o lençol freático). “Em geral, os casos cobertos envolvem um cenário bastante complexo, pois a recuperação pode englobar investigação, contenção, salvamento, transporte de poluentes, recuperação da área atingida, indenização de terceiros, custas processuais e outros. Em virtude disso, a apólice do tipo all risks, comercializada pela Chubb, significa um divisor de águas na história deste seguro no Brasil, pois cobre todos os riscos, exceto aqueles definidos como excluídos”, conclui.
Foto: Correio de Minas
You may be interested
A edição especial da revista do CVG-RJ com a cerimônia de entrega do Oscar de Seguro já está no site: cvgrj.com.br
Publicação - 6 de novembro de 2026A 50ª edição do tradicional prêmio "Destaques do Ano" de 2025/26, considerado o "Oscar do Seguro", um evento organizado pelo Clube Vida em Grupo do Rio de…

Ibracor alerta sobre mudanças na jornada de trabalho
Publicação - 6 de novembro de 2026O Instituto Brasileiro de Autorregulação do Mercado de Corretagem de Seguros (Ibracor) orienta as empresas associadas a se prepararem para as mudanças nas regras de jornada de…
Estudo sobre a participação feminina no mercado de seguros revela maior força de trabalho das mulheres no segmento e oportunidades de negócios
Publicação - 6 de novembro de 2026Resultados da primeira pesquisa FeMa Meter, promovida pela Superintendência de Seguros Privados (Susep), mostram o crescimento da presença das mulheres como profissionais e consumidoras de seguros e…
Mais desta categoria
Novo Guia de prevenção à lavagem de dinheiro da CNseg amplia abordagem diante dos novos riscos digitais
Publicação - 6 de novembro de 2026
Mapfre amplia estrutura comercial e retoma unidades dedicadas à capital e ao interior de São Paulo
Publicação - 6 de novembro de 2026
Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020