
FRISS, (www.friss.eu/en) líder do mercado europeu em software de análise de fraude, risco e conformidade para seguradoras de bens e acidentes, analisa a resolução e prevenção dos danos à distância.
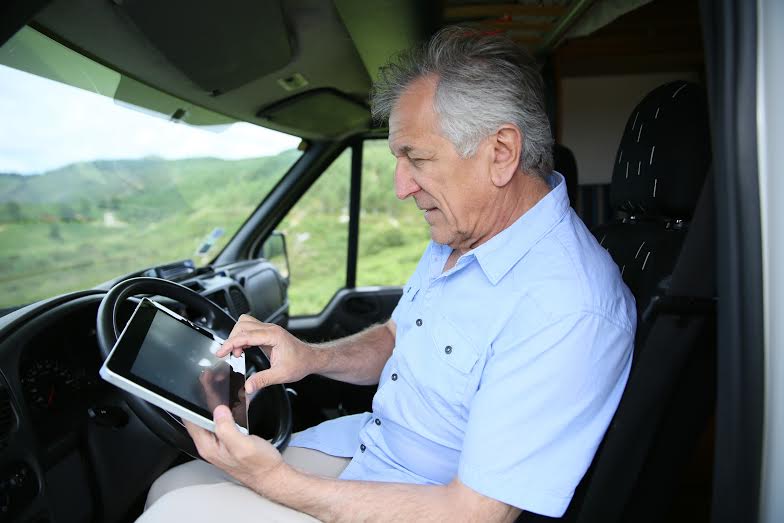
Theo Arends, Gerente de Produtos de sinistros da FRISS, se pergunta se no futuro próximo, os danos vão poder ser processados remotamente de uma forma mais simples e estabelecida como a banca à distância e como uma seguradora pode conseguir isso.
As seguradoras trabalham incessantemente em questões como a participação do cliente e o processamento direto (STP, por suas siglas em inglês). Outros desenvolvimentos que serão ainda mais importantes neste ano são a inteligência artificial (AI), Blockchain e a criação de um ecossistema. As empresas Insurtech como a Lemonade, a FRISS e a Qover, implementam constantemente inovações e melhoras em seus produtos. Isso significa que elas também recebem muitas perguntas sobre os temas acima mencionados. Elas estão satisfeitas neste sentido, porque obviamente é importante saber o que está acontecendo no setor. Além disso, é também uma boa oportunidade para melhorar ainda mais nossas soluções de fraude, risco e o cumprimento.
“Em minha opinião, talvez sem perceber, as seguradoras estão se concentrando em alcançar um tipo de processamento de danos remoto com um mínimo esforço. Pelo menos, esse é o sentimento que o cliente percebe. No final, através da tecnologia, o conhecimento, a empatia e a automatização, muitos desses aspectos são diretamente resolvidos ou externalizados. Tal como acontece com a banca a distância. Isso exige uma abordagem reflexiva das seguradoras, além de investimentos consideráveis e muita cooperação. Assista este vídeo com cuidado para obter um pouco mais de inspiração “, diz Theo Arends, Gerente de produtos de Sinistros da FRISS
Estas são algumas das maneiras que as seguradoras atualmente usam para obter o processamento de danos à distância:
- Adaptação dos procedimentos e as condições
Uma parte das seguradoras escolheu não só abordar a adaptação de seus próprios sistemas, mas também se concentrar na simplificação dos processos, os procedimentos e as condições das apólices. Por exemplo, os sinistros abaixo de um determinado valor são pagos sem controle ou avaliação manual. É preferível resolver os sinistros num único processo e / ou fazem uma proposta financeira em combinação com um controle rigoroso para certos reparadores de danos e peritos. Tudo isso se traduz em processos mais rápidos e simplificados. No entanto, isto também pode influenciar negativamente em aspectos como a orientação ao cliente, a proposta e / ou certos riscos. No entanto, isso seria parcialmente atenuado pela avaliação automática dos sinistros em termos de risco e por caminhos de clientes bem desenvolvidos.
- Insurtech na notificação e tratamento dos danos
Gartner já escreveu sobre isso há algum tempo: tecnologia de sistemas bimodais. Na prática, isso significa que certas partes da automação são subcontratadas a um terceiro inovador e especializado. Isso pode incluir, por exemplo, a notificação de todos os detalhes de um dano através de um aplicativo avançado que tenha a imagem e a sensibilidade da seguradora. Depois de concluir este processo, o cliente e o sinistro são “transferidos” para a seguradora ordenante. Algumas empresas de insurtech estão se concentrando nisso e, portanto, também estão procurando parceiros para, por exemplo, ter dados de sensores que detectem automaticamente o dano, denunciá-los ou mesmo tentar evitá-los.
Drones
Além disso, a avaliação de danos é cada vez mais automatizada: as estimações automáticas de danos com base em fotografias, o uso de drones, chatbots e o controle automático das redes e patrões nos dados existentes sobre objetos, pessoas e circunstâncias. Também estaria incluída a avaliação de se um dano é coberto por uma apólice. Além de algumas empresas importantes que vão “construir” isto por conta própria, isto se tornará uma realidade, principalmente através de uma intensa colaboração com parceiros existentes, como reparadores de danos e / ou novas empresas insurtech.
Para a seguradora, isto significa menos preocupações técnicas e menos manutenção. Algo importante nesta construção é fazer um bom acordo sobre o controle dos clientes, a fixação de preços e a integração com os sistemas da seguradora. A palavra mágica nesse sentido é: interfaces de programação de aplicativos (APIs, por suas siglas em inglês).
- Pacote completo de Sistema de Gerenciamento de Sinistros (CMS)
Provedores conhecidos de sistemas de gestão de sinistros lutam pelo reconhecimento e pela sua proposta única e, nesse sentido, estão expandindo, cada vez mais, a prestação de serviços. Eles integram novas tecnologias em seu Sistema de Gerenciamento de sinistros (CMS, por suas siglas em inglês), como a “estimativa do sinistro” automática e a “análise de voz”. Ao fazê-lo, eles também escolhem entre desenvolver essas tecnologias por conta própria ou colaborar com parceiros. Como algumas seguradoras não têm a possibilidade, habilidade ou competência para fazer isso por conta própria, com um CMS eles também adquirem um pouco de desenvolvimento. Algumas seguradoras ainda vão, além disso, e terceirizam, cada vez mais, o processamento de danos (em termos de pessoal) para o mesmo terceiro que lhes proporciona o CMS. Isso é algo que, sem dúvida, pode funcionar para algumas seguradoras, mas, ao mesmo tempo, também significa que eles perdem parte do controle, autonomia e até mesmo a unicidade como seguradora. Além disso, os custos que isso implica também são um fator a ser levado em consideração.
- Ecossistema
Internet das coisas IoT
Isto está relacionado com as seções dois e três, mas aqui é mais sobre a posição da seguradora. É comum que os fabricantes de automóveis e varejistas online sejam considerados como os seguradores e / ou transportadores de risco do futuro. Para os fabricantes de automóveis, isso se deve à mudança de responsabilidade e à presença de capital, enquanto que, para os varejistas online, isso se deve à grande experiência com a IA, a participação de clientes e os processos de logística. Ao escolher bons parceiros e incluindo, entre outras coisas, a Internet das coisas (IOT), mas também trabalhando de forma proativa com jogadores que não pertencem à indústria, a seguradora pode assumir o controle e trabalhar por uma experiência total para o cliente.
Solução instantânea
A maioria das seguradoras, é claro, usa uma combinação desses métodos ou adicionam, além disso, outros métodos diferentes. Muitos aspectos também dependem da região (do ponto de vista global) em que a seguradora está localizada, a legislação (como o Regulamento Geral de Proteção de Dados), a cultura própria da empresa e dos canais de distribuição usados. A seguradora e os fornecedores têm a importante tarefa de permanecer relevante em todo o ecossistema, bem como continuar concentrando-se no valor agregado que eles oferecem aos seus próprios clientes. Um futuro brilhante no qual trabalhar e em que, a fim de contas, o cliente escolhe ou aprova apenas em certos momentos. Vão facilitar e automatizar todo o processo de prevenção de danos, a identificação, a notificação, a avaliação e a solução. O processamento de danos à distância será tão agradável quanto a banca a distância.
FRISS Marketing
Foto : https://www.opentechgr.com.br/tag
You may be interested
A edição especial da revista do CVG-RJ com a cerimônia de entrega do Oscar de Seguro já está no site: cvgrj.com.br
Publicação - 6 de novembro de 2026A 50ª edição do tradicional prêmio "Destaques do Ano" de 2025/26, considerado o "Oscar do Seguro", um evento organizado pelo Clube Vida em Grupo do Rio de…

Ibracor alerta sobre mudanças na jornada de trabalho
Publicação - 6 de novembro de 2026O Instituto Brasileiro de Autorregulação do Mercado de Corretagem de Seguros (Ibracor) orienta as empresas associadas a se prepararem para as mudanças nas regras de jornada de…
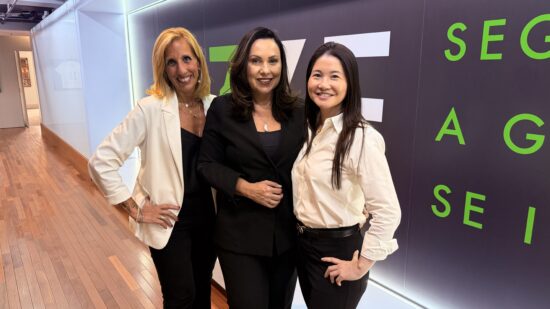
Estudo sobre a participação feminina no mercado de seguros revela maior força de trabalho das mulheres no segmento e oportunidades de negócios
Publicação - 6 de novembro de 2026Resultados da primeira pesquisa FeMa Meter, promovida pela Superintendência de Seguros Privados (Susep), mostram o crescimento da presença das mulheres como profissionais e consumidoras de seguros e…
Mais desta categoria
Novo Guia de prevenção à lavagem de dinheiro da CNseg amplia abordagem diante dos novos riscos digitais
Publicação - 6 de novembro de 2026
Mapfre amplia estrutura comercial e retoma unidades dedicadas à capital e ao interior de São Paulo
Publicação - 6 de novembro de 2026
Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020