BB Previdência supera a marca de R$ 10 bilhões em ativos

A BB Previdência, uma das principais Entidades Fechadas de Previdência Complementar (EFPC) do Brasil, anunciou ter ultrapassado a marca histórica de R$ 10 bilhões em ativos sob gestão em dezembro de 2025. O resultado consolida a Entidade no grupo das maiores do setor e reflete um crescimento expressivo de 12,97% em relação ao volume registrado no final de 2024.

O marco financeiro é sustentado pelo crescimento de sua base de clientes, que alcançou 282.112 participantes até outubro de 2025, um aumento de 7,36% no período.

A conquista insere a BB Previdência em um cenário de alta relevância institucional. O sistema de previdência fechada no país administra cerca de R$ 1,36 trilhão em Reservas Previdenciárias, com aproximadamente 270 EFPCs. A entidade se destaca não apenas pelo volume, mas pela capacidade de gerar valor de forma consistente para seus clientes.

Para Sandro Grando, Diretor-Presidente da BB Previdência, o marco reafirma a credibilidade da instituição no mercado: “Ultrapassar R$ 10 bilhões é um testemunho da confiança de nossos mais de 282 mil participantes e 338 patrocinadoras. Em um setor vasto e vital para a estabilidade econômica do país, a BB Previdência consolida-se como uma entidade de referência na gestão de longo prazo. Nosso crescimento é pautado por uma governança robusta e um rigoroso dever fiduciário, garantindo que cada real do patrimônio seja gerido com o foco no futuro financeiro de nossos participantes e suas famílias.”

O crescimento dos ativos é resultado direto de uma gestão de carteira que combina o fluxo positivo de contribuições, com uma alocação de ativos eficiente. A performance da entidade destaca-se pela consistência:

  • Rentabilidade no Ano (Jan-Out/2025): 10,15%
  • Superação da Meta Atuarial (INPC + 4,1%): 7,18%
  • Retorno de Longo Prazo: Nos últimos 10 anos, o retorno consolidado dos planos da entidade foi de 171,42%, superando significativamente a meta atuarial estabelecida de 148,40%.

Ricardo Serone, Diretor Financeiro e de Investimentos, enfatiza a estratégia de alocação: “Nossa política de investimentos é desenhada para a consistência e a resiliência de longo prazo, mitigando a volatilidade do mercado. Diante do cenário econômico, realizamos aquisições estratégicas de ativos que asseguram a rentabilidade necessária para o atingimento das metas atuariais, garantindo a solidez dos planos. A diversificação e a gestão robusta de riscos são pilares que nos permitem superar nossos objetivos com a segurança que a previdência complementar exige.”

O crescimento da base de clientes, que hoje abrange 338 patrocinadoras em 43 planos, incluindo o segmento estratégico de entes federativos, está atrelado ao compromisso da entidade com a inovação e a experiência dos participantes.

Vinicius Resende, Diretor de Clientes, ressalta o papel da tecnologia na relação com o cliente: “O aumento de mais de 7% em nossa base de participantes em apenas um ano é a prova da credibilidade e da eficácia de nossas campanhas de educação previdenciária, apoiadas por uma agenda de Transformação Digital robusta. Estamos aprimorando o autoatendimento via chatbot e WhatsApp e simplificando processos. Nosso foco é oferecer ao participante uma jornada digital, simples, transparente e segura, reforçando o valor da nossa parceria de longo prazo.”

Nesse cenário de alta relevância, o patrimônio da BBP adquire uma função que transcende a rentabilidade individual dos planos e atua como um motor de desenvolvimento social e econômico. Os recursos são estrategicamente aplicados, cumprindo o papel dos investidores institucionais, que financiam projetos de longo prazo vitais para o fortalecimento da cultura previdenciária e o crescimento do país.

Tamer Comunicação

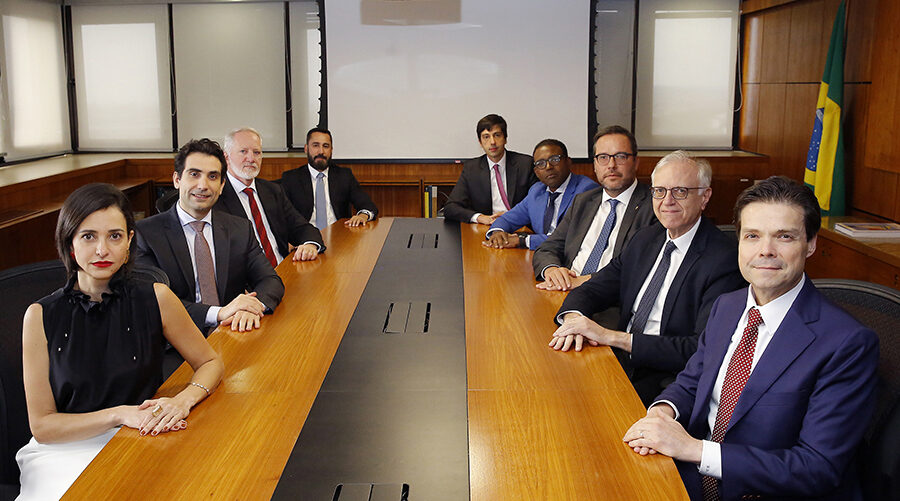
Foto: Sandro Grando, Diretor-Presidente da BB Previdência
Ativos de risco continuam pressionados com manutenção da Selic

Com a Selic mantida em seu maior patamar em quase duas décadas, os fundos de pensão devem seguir priorizando alocações em renda fixa, avalia a BB Previdência, uma das principais entidades de previdência complementar fechada do país.

Para Ricardo Serone, Diretor Financeiro e de Investimentos da entidade, “os ativos indexados ao CDI seguem atrativos no curto prazo, enquanto investimentos de risco mais elevado, como ações e fundos imobiliários, continuam pressionados e com prêmio de risco ainda alto, mas menos vantajosos em relação aos títulos públicos federais, que possuem risco soberano“.

Serone destaca que, desde a implementação da Resolução 61 do Conselho Nacional de Previdência Complementar (CNPC), aprovada em dezembro de 2024, e com o atual patamar de taxa, os títulos públicos federais passaram a oferecer retorno acima da meta atuarial com menor volatilidade. Isso se deve à possibilidade de marcação desses papéis pela curva, ou seja, pelo valor de vencimento, o que proporciona maior previsibilidade nos resultados.

Apesar dos dados recentes da economia brasileira refletirem os efeitos da política monetária restritiva iniciada pelo Banco Central (BC) em setembro de 2024, a BB Previdência entende que ainda não há espaço para cortes na Selic em 2025. A instituição mantém sua previsão da taxa em 15% ao final deste ano, com base em indicadores que apontam para uma inflação persistente e acima do teto da meta de 4,5% estipulada pelo BC.

Mesmo com a deflação registrada em agosto, a inflação acumulada em 12 meses segue acima de 5%, e as projeções do Boletim Focus indicam que esta deve fechar o ano em 4,85%. A desaceleração do PIB brasileiro, que apresentou crescimento de apenas 0,4% no segundo trimestre frente a 1,4% no anterior, também não deve ser suficiente para motivar uma revisão da Selic no curto prazo, principalmente em razão de o mercado de trabalho permanecer aquecido. Esses dados reforçam a necessidade de cautela, mostrando que o processo de estabilização ainda não está consolidado, afirma Serone.

“A manutenção da Selic reflete a necessidade de controlar a inflação, que ainda permanece alta mesmo em um contexto de desaceleração gradual da atividade econômica. O Banco Central também leva em consideração as pressões fiscais e busca preservar a credibilidade da política econômica, mantendo a taxa básica de juros elevada até que haja sinais claros de estabilização da inflação“, observa Serone.

Impactos da política tarifária dos EUA

No cenário internacional, a política tarifária dos Estados Unidos continua afetando o comércio global e pressionando preços. Apesar dos juros mais baixos nos EUA definidos hoje pelo Federal Reserve (o banco central norte-americano), o que deve valorizar ainda mais a moeda brasileira, os riscos externos permanecem relevantes e podem impactar tanto o câmbio quanto a inflação doméstica.

“Os fatores externos são potencializados por tensões geopolíticas e pressões inflacionárias globais, com destaque para a guerra comercial dos EUA. No curto prazo, parte dos efeitos dessa taxação pode ser mitigada pela linha de crédito do BNDES (Banco Nacional de Desenvolvimento Econômico e Social) destinada às empresas afetadas pelo ‘tarifaço’. Ainda assim, caso não se revertam com medidas de longo prazo, esses fatores externos podem pressionar a inflação e o câmbio no Brasil, influenciando indiretamente o cenário para a taxa Selic“, ressalta o Diretor da BB Previdência, empresa do conglomerado Banco do Brasil.

A BB Previdência permanece atenta às oportunidades que surgem no cenário macroeconômico, buscando potencializar os investimentos sob sua gestão por meio de estratégias de alocação voltadas ao longo prazo, característica intrínseca ao setor de previdência complementar.

“Todo esse processo é realizado com rigoroso alinhamento às Políticas de Investimento e considerando as condições econômicas, com o objetivo de mitigar riscos e maximizar os retornos para os participantes“, enfatiza Serone.

Tamer Comunicação

Foto: Reunião do Comitê de Política Monetária do Banco Central do Brasil

Captação líquida cresce mais de 200% até abril

O resultado acumulado nos quatro primeiros meses de 2024 da previdência privada aberta aponta que a captação líquida – valor que resulta da captação bruta dos planos menos os resgates -, somaram R$ 21,2 bilhões, revela relatório da Federação Nacional de Previdência Privada e Vida – Fenaprevi. Isso representa um crescimento de 225% em relação ao mesmo período do ano passado.

No mesmo intervalo, a arrecadação total somou R$ 64 bilhões em prêmios e contribuições, alta de 26,9% na comparação com o 1º quadrimestre de 2023. Já os resgates caíram 2,5%, totalizando R$ 42,8 bilhões.

Em ativos, o país possui mais de R$ 1,4 trilhão, o que representa cerca de 13,1% do PIB.

Previdência privada continua avançando entre os brasileiros

Também no relatório produzido pela Federação, ao final do 1º quadrimestre de 2024, aproximadamente 11,1 milhões de pessoas, possuíam um plano de previdência privada aberta, alta de 3,3% em comparação com o mesmo período terminado em abril de 2023.

Desses, 80% estão na modalidade individual, ou seja, a contratação do plano partiu do próprio indivíduo o que, ao mesmo tempo, revela um enorme potencial de crescimento uma vez que somente cerca de 10% da população entre 20 e 60 anos aderiu ao produto.

Em números de planos comercializados, já são mais de 14,1 milhões no Brasil, sendo a maioria deles (62% ou 8,8 milhões) da modalidade Vida Gerador de Benefício Livre – VGBL; 21%, ou mais de três milhões, no Plano Gerador de Benefício Livre – PGBL, e outros 16% (2,3 milhões) nos planos Tradicionais.

FSB

Brasilprev supera a marca de R$ 400 bilhões em ativos sob gestão

A Brasilprev, empresa especialista e líder de mercado em previdência privada, superou a impressionante marca de R$ 400 bilhões em ativos sob gestão neste ano. Esse resultado foi alcançado a partir do foco da empresa em colocar o cliente no centro das suas decisões, por meio de investimentos em inovação apoiada por dados e tecnologia, ampliação de fundos de investimentos e assessoria personalizada, alinhada ao perfil e objetivos de cada participante.

“Esse é um marco muito importante para a Brasilprev. Ultrapassar R$ 400 bilhões em ativos sob gestão é uma demonstração da confiança dos nossos mais de 2,6 milhões de clientes. Estamos empenhados diariamente em oferecer uma consultoria de qualidade, investimos em novos canais digitais e uso de dados para que a jornada com nossa empresa seja uma evolução contínua rumo à realização de projetos futuros”, afirma a presidente da Brasilprev, Ângela Assis (foto). “Além disso, é fundamental ressaltar que a forte parceria com o Banco do Brasil e sua rede de agências foi fundamental para o alcance dessa marca, além do apoio e expertise dos nossos acionistas BB Seguros e Principal”, finaliza a executiva.

G&A Comunicação

As vantagens de um planejamento patrimonial e sucessório

Falar em planejamento sucessório muitas vezes pode parecer difícil, mas é muito importante. Entretanto, é possível proteger ativos conquistados durante uma vida inteira e, mais que isso, garantir que eles fiquem nas mãos desejadas da forma mais simples possível.

Segundo o Dr. Hygoor Jorge (foto), advogado há 19 anos, consultor jurídico com atuação em âmbito nacional e internacional, coordenador da pós-graduação em Planejamento Patrimonial e Holdings da PUC/MG e professor de cursos de pós-graduação e do LLM em Direito Empresarial do IBMEC/RJ no módulo de Planejamento Sucessório e Empresas Familiares, o planejamento patrimonial e sucessório (PPS) é a ferramenta ideal para garantir uma transição do controle e propriedade de bens. “Com ele, asseguramos a continuidade de empresas familiares, propriedades e outros ativos”, afirma.

O especialista cita também a possibilidade de minimizar a carga tributária relacionada à transferência de bens, com a garantia de uma transição eficiente do ponto de vista fiscal. “É preciso entender que um bom planejamento sucessório reduz custos legais e simplifica o processo para os herdeiros; além disso, pode incluir medidas para proteger os ativos da família contra credores, litígios e outros riscos”, explica.

Um ponto ressaltado pelo advogado é que, ao realizar um planejamento patrimonial e sucessório, o dono dos bens ajuda a minimizar conflitos familiares, o que tende a ser muito comum. “Um plano bem definido auxilia a prevenir disputas e diminuir conflitos relacionados à herança. Ele também considera cenários emergenciais, como a morte ou incapacidade do titular dos ativos”, alerta.

De acordo com o Dr. Hygoor Jorge, é possível adaptar o planejamento sucessório conforme as vontades e circunstâncias de cada família, permitindo que o titular escolha beneficiários e tenha seus desejos respeitados. “Na prática, estamos falando de garantir tranquilidade para quem tem os bens e para quem vai herdá-los, havendo uma série de vantagens para assegurar a continuidade do patrimônio de forma simples e sem dor de cabeça”, conclui.

Carolina Lara Comunicação

Ativos de previdência privada crescem 12,8% em abril

De acordo com relatório consolidado pela Federação Nacional de Previdência Privada e Vida — Fenaprevi, o mercado de planos de previdência privada aberta no país alcançou em abril de 2023 um total de, aproximadamente, R$ 1,3 trilhão em ativos, o equivalente a 12,5% do PIB brasileiro.

Trata-se do resultado de um crescimento de 12,8% nos ativos, em relação ao registrado em abril do ano passado. Também nos quatro primeiros meses de 2023, os prêmios e contribuições totalizaram R$ 50,4 bilhões, elevação de 3,4% frente ao mesmo período do ano anterior.

Os resgates somaram R$ 43,9 bilhões, valor 8,6% acima do registrado no 1° quadrimestre do último ano. Para a Federação, apesar de ainda elevada, a variação em 2023 está abaixo do observado para o período nos últimos anos, mesmo nos exercícios anteriores à pandemia.

Ao descontar os resgates do montante arrecadado (em prêmios e contribuições), há uma captação líquida de R$ 6,5 bilhões de janeiro a abril de 2023.

Resultado por tipo de contratação
No estudo também é possível acompanhar o tipo de contratação dos planos de previdência privada aberta, cujo resultado aponta que 20% dos planos comercializados, quase 2,7 milhões, foram na modalidade coletiva.

A Fenaprevi enxerga neste cenário grande potencial de crescimento da previdência privada aberta no mundo corporativo, figurando como um benefício ao trabalhador. Adicionalmente, o levantamento indica que apenas 9% dos aportes ocorreram em planos coletivos. Já 89% deles foram nos individuais e outros 2% em planos para menores de idade no 1° quadrimestre de 2023.

Resultado por produto
Em termos de produtos, nos quatro primeiros meses, foram aportados R$ 45,9 bilhões em planos VGBL — Vida Gerador de Benefício Livre (representando 91% do total); R$ 3,5 bilhões em PGBL — Plano Gerador de Benefício Livre — responsável por 7% da arrecadação total, enquanto os planos Tradicionais somaram R$ 1 bilhão ou cerca de 2% do total de contribuições.

FSB Comunicação

Previdência privada: em fevereiro, ativos superaram R$ 1,2 trilhão

De acordo com a Federação Nacional de Previdência Privada e Vida – Fenaprevi, o mercado de planos de previdência privada aberta no país continua a crescer e, em fevereiro deste ano, ultrapassou os R$ 1,2 trilhão em ativos, número que, segundo a entidade, corresponde a aproximadamente 12,5% do PIB nacional.

Para a Fenaprevi, o setor vem apresentando retomada contínua e nos dois primeiros meses de 2023 foram arrecadados R$ 25,2 bilhões em prêmios ou contribuições neste tipo de planos. O que representa alta de 6% em relação ao primeiro bimestre de 2022. Considerando apenas fevereiro, o valor foi de R$ 11,3 bilhões.

Já os resgates, em fevereiro de 2023, somaram R$ 9,5 bilhões, resultado 2,5% abaixo do observado no mesmo mês do ano passado. No acumulado dos dois primeiros meses o valor é de R$ 21,7 bilhões.

A captação líquida, que é o total arrecadado menos os resgates, ficou em R$ 3,4 bilhões no acumulado do primeiro bimestre deste ano.

Resultado por produto

Ao detalhar o total de aportes por produto contratado, verificou-se que, somente em fevereiro de 2023, 91% dos prêmios e contribuições foi em planos Vida Gerador de Benefício Livre (VGBL); o restante, 7% no Plano Gerador de Benefício Livre (PGBL), e 2% nos planos Tradicionais. Ao mesmo tempo, o levantamento indica que 61% dos planos comercializados no bimestre são VGBL; 21% PGBL e 18% os Tradicionais.

Resultado por tipo de contratação

Ainda de acordo com a Fenaprevi, 80% dos planos comercializados foram de contratação individual e 20% de coletiva. Quanto aos prêmios e contribuições, 9% foram aportados em planos coletivos e 91% nos individuais, dos quais 2% dos recursos foram destinados a planos para menores de idade. Percentuais esses referentes a fevereiro de 2023.

FSB Comunicação

Investimentos no exterior: o que você precisa saber

Manter investimentos no exterior pode ser uma boa forma de diversificar a moeda de investimento, os tipos de empresas disponíveis e diminuir o risco ao que estamos expostos dentro do nosso próprio país. Esses são os principais motivos, pois o mercado de bolsa brasileiro ainda é muito pequeno, principalmente se comparado com o mercado americano.

Os ativos americanos representam por volta de 70% dos ativos disponíveis no mundo, enquanto o Brasil representa por volta de 1% e é bastante concentrado em commodities e empresas financeiras. Através do mercado internacional o investidor terá acesso a nichos que não temos em nossa bolsa de valores como biotecnologia e blockchain, por exemplo. O brasileiro consome muitos produtos estrangeiros, tais como o celular, o computador, o videogame, o relógio, os streamings, as viagens de férias, e, com os investimentos fora do país, poderá investir nestas empresas das quais já é cliente.

É muito importante mitigar o risco do país estando “investido” em outras áreas geográficas em momentos de crise ou instabilidade no Brasil, por exemplo. Proteger o patrimônio, ter uma reserva em “moeda forte”, como costumamos chamar, seja para planos de estudar ou morar no exterior, ou até mesmo para curtir viagens internacionais sem se preocupar com as altas do dólar.

Dito isso, a pergunta mais comum: com quanto posso começar a investir no exterior? De alguns anos para cá o mercado internacional deixou de ser um mercado apenas para milionários, e o pequeno investidor passou a ter acesso via plataformas digitais para investir no mercado americano geralmente a partir de U?100. Carteiras abaixo de U?100 mil costumam ser por auto atendimento: você até pode falar com uma central, mas não tem alguém ali cuidando diretamente dos seus investimentos.

Sobre quais cuidados ter ao investir em dólares: a principal dica é: checar a instituição. Como estamos falando de empresas domiciliadas fora do Brasil, o ideal é que estas empresas intermediárias ou tenham capital aberto em bolsa (possibilidade de checagem da empresa sem depender que ela própria te passe as informações), ou que tenha presença no Brasil, pois neste caso terá uma preocupação com o reputacional e qualquer problema que o investidor tenha no exterior, pode acionar a empresa aqui.

Se não for uma conta de autoatendimento, checar quem está te apresentando o produto é fundamental. Para indicar clientes para companhias no exterior, não necessariamente a pessoa precisa ter certificações da área financeira, e hoje em dia se mistura muito o papel do ‘influencer’ com o profissional da área de investimentos. O ideal é que a pessoa que está te orientando tenha conhecimento técnico para isto, por mais que vá dividir o atendimento com o profissional registrado no exterior. Através do site da CVM (Comissão de Valores Mobiliários), você poderá checar se o profissional é registrado e qualificado para passar essas orientações para você.

Estar atento às movimentações do dólar e do mercado de forma geral faz parte dos cuidados – e não para adivinhar o melhor momento para entrar ou o pior momento para sair – mas sim fazer uma taxa média tanto do dólar quanto dos ativos que estiver comprando.

Além disso, a consistência torna-se uma premissa para esse tipo de investimento. Visão de longo prazo e diversificação são importantes para qualquer perfil de risco. Tem um estudo de mercado que mostra que nos últimos 10 anos se um investidor ficasse o tempo todo investido no S & P500, teria tido aproximadamente 62% de rentabilidade acumulada. Se tivesse perdido apenas os 10 melhores dias destes 10 anos, teria apenas 28%. Aguentar firmemente as oscilações de mercado é muito importante.

E por último: quais são os tipos de investimento que é possível ter no exterior? Depende dos valores investidos, mas o brasileiro pode investir em ações, índices, cripto, rendas fixas, fundos, produtos estruturados, carteiras administradas, entre outros. Vale ressaltar que os perfis de risco no exterior têm composições diferentes das brasileiras. Como os Estados Unidos e vários países da Europa tiveram longos períodos de taxas de juros muito baixas, mesmo nos perfis mais conservadores, a composição de renda variável está presente.

  • por *Ale Boiani, CEO, gestora e fundadora do grupo financeiro 360iGroup

Ampoule Comunicação

SulAmérica Investimentos atinge marca de R$ 50 bilhões em ativos

A SulAmérica Investimentos, uma das maiores gestoras independentes do Brasil, alcançou a marca de R$ 50 bilhões em ativos sob gestão e administração. O marco vem reforçar a consistente estratégia de crescimento da asset que, ao longo de seus 25 anos de existência, foi pioneira na jornada ESG e tem investido continuamente em times de gestão e operações, além de um portfólio diversificado, que traz opções customizadas para todos os perfis de clientes.

Atualmente, a SulAmérica Investimentos conta com um time diverso de mais de 75 colaboradores, com qualificada experiência de mercado, sob o comando do Vice-Presidente de Investimentos, Vida e Previdência da SulAmérica, Marcelo Mello. “Chegar a essa marca de R$ 50 bilhões significa muito para a asset, uma vez que mostra a solidez da marca e a confiança que nossos clientes depositam em nós. O reconhecimento dos investidores é fruto de trabalho duro, consistência, transparência e rigoroso controle de risco que permeiam nossos ativos sob gestão”, afirma Mello.

Criada em 1996, a asset atende primordialmente quatro tipos de clientes: investidores institucionais – como fundos de pensão, seguradoras, e outras empresas, distribuidores externos – como instituições financeiras, corretoras, Family offices e plataformas e clientes pessoas físicas de alta renda.

ESG e Standard & Poor’s
A SulAmérica Investimentos foi uma das primeiras assets no Brasil, em 2009, a se tornar signatária do PRI, rede apoiada pela ONU com mais de 3000 signatários em mais de 50 países, que representam mais de US$ 120 trilhões em ativos administrados. Além disso, há 12 anos consecutivos vem conquistando a nota máxima na avaliação de gestores de fundos de investimentos da Standard & Poor’s (AMP-1 – Muito forte).

Reforços na equipe
Nos últimos meses, a gestora anunciou a criação de um núcleo de inteligência quantitativa, que entrega mais dados para a análise dos cenários, ativos e tomada de decisões. A equipe também ganhou reforço com o anúncio da chegada de três novos integrantes: Natalie Victal -economista-chefe da asset, Paulo Castro – Superintendente de Fundos Imobiliário, e ainda Gilberto Nagai – Superintendente de Renda Variável e Long Biased.

FSB Comunicação

Foto:  Marcelo Mello, Vice-Presidente de Investimentos, Vida e Previdência da SulAmérica.

Aportes em previdência privada fecham em R$ 11,4 bilhões em janeiro

As contribuições e prêmios em planos de previdência privada aberta fecharam janeiro em alta, somando R$ 11,4 bilhões nesse início de 2022. Os resgates somaram R$ 10,2 bilhões no período. Deduzidos das contribuições, ficam R$ 1,2 bilhão em captação líquida no mês. Os ativos registraram um montante acima de R$ 1,08 trilhão.

Dentre as opções em planos registrada em janeiro, a maioria escolhida ainda é o VGBL (93,5%), seguido pelo PGBL (5,9%) e os Tradicionais/outros (0,6%). As informações são da Federação Nacional de Previdência Privada e Vida – Fenaprevi.

Crescimento de 11,2% em 2021 

A poupança de longo prazo no Brasil (previdência privada aberta) cresceu 11,2% em 2021 sobre o ano anterior, de acordo com o relatório consolidado da Federação. As contribuições em previdência privada aberta superaram R$ 138 bilhões, de janeiro a dezembro.

Os resgates aumentaram 25,2% no conjunto dos doze meses, chegando a R$ 103,4 bi no acumulado. Deduzidos os resgates das contribuições, o saldo foi de R$ 35 bilhões em captação líquida em 2021.

FSB Comunicação