
O envelhecimento populacional mundial já é uma realidade e, no Brasil, isso não é diferente. A maior longevidade da população é uma grande conquista da sociedade, entretanto, de certa forma, isso traz consigo um ponto de reflexão sobre o cenário dos planos de saúde.
Segundo dados apresentados pelo Instituto de Estudos de Saúde Suplementar (IESS), em março de 2020, havia 6,6 milhões de idosos com mais de 60 anos com planos de saúde no Brasil, o que representa 14% do total de beneficiários da saúde suplementar (47 milhões). Esse número dobrou nos últimos 20 anos, quando eram apenas 3,3 milhões de idosos.
Ao analisamos o perfil desses beneficiários, percebemos que, em março de 2020, 63% dos idosos estavam em planos coletivos e 37% em planos individuais ou familiares. Esse cenário também modificou ao logo dos anos, a partir de um salto do número de idosos em planos coletivos, especialmente nos empresariais que quintuplicaram entre 2020 e 2020.
Uma das consequências dessa transição demográfica é o custo médico assistencial, atuarialmente, que segue a premissa de que quanto maior a idade, maior a previsão de gastos. Se levamos em conta a questão da longevidade, com o passar do tempo, esses custos vão cada vez se tornando maiores.
Mas, quais os impactos dos idosos nos planos médicos? Devido a longevidade, mais tecnologia e o avanço da medicina, é indiscutível que as pessoas estão tendo uma maior sobrevida e boa parte delas com o amparo dos planos de saúde privados, cuja oferta é cada vez mais escassa e cara.
Os reflexos de toda essa evolução podem ser sentidos em inúmeras variáveis. Vamos citar algumas:
• Aumento dos preços dos planos corporativos – como a sinistralidade é mensurada de forma conjunta, a tendência de uma maior sinistralidade é mais evidente quando a população mais idosa vai crescendo (maior utilização), influenciando os custos totais de ativos e inativos.
• Aumento dos valores de passivo atuarial – as projeções de valores a serem consideradas em balanço (quando indicado pelas normas contábeis internacionais), acabam por aumentar à medida que a população mais idosa cresce, pois o compromisso futuro, embora diminua o prazo, tem seu valor agravado.
• Escassez de planos individuais – de acordo com a legislação em vigor, os critérios de aceitação, formas de reajuste, condições de cancelamento etc. desestimulam as operadoras a oferecer esse tipo de solução.
• Preço dos planos individuais – existem dispositivos jurídicos que normatizam as faixas etárias para a constituição de preços, de forma que, para cobrar mais caro na faixa etária mais alta, a operadora precisa cobrar mais alto a faixa etária mais baixa, além, é claro, de uma faixa etária estática cujo preço acima de 59 anos não tem reajuste em caso de mudança de idade.
• Maior nível de sinistros em função da COVID-19 – as pessoas mais idosas são as que mais estão suscetíveis ao agravamento de intercorrências da COVID-19.
• Dificuldade de recolocação de planos corporativos no mercado – uma das questões analisadas pelas operadoras ao oferecer suas condições para um plano corporativo é a análise atuarial das faixas etárias. Empresas com grupos maiores de pessoas com idades mais avançadas resultam em preços finais mais altos, para fazer frente ao potencial sinistro proporcional a esse grupo.
De acordo com a área atuarial da Lockton, se fizermos projeções atuariais capazes de precificar um plano para o futuro, teríamos que poupar uma verdadeira fortuna. Esse é um desafio que a terceira idade irá enfrentar para o futuro, bem como as empresas que possuem pessoas nessas condições.
Seria fundamental algum tipo de estímulo efetivo do governo de forma a trazer mais sustentabilidade para essa importante parte da saúde, pois, caso contrário, será algo que afetará a todos futuramente.
No passado, houve conversas iniciais sobre estímulos fiscais para a acumulação de recursos financeiros através de plano de previdência para subsídio de plano de saúde no futuro. Mas, infelizmente, foi mais uma boa ideia que não seguiu adiante.
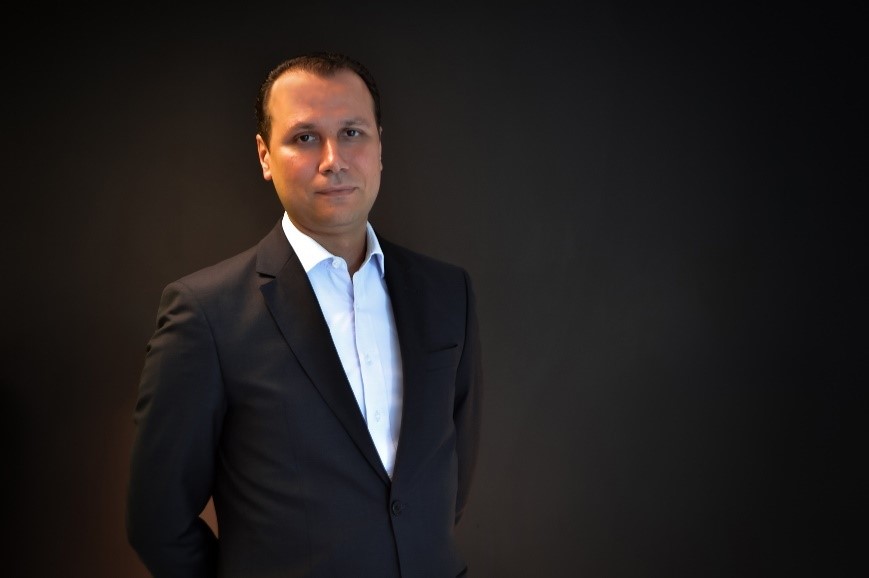
- Por Ricardo Sant´Ana, Diretor de Benefícios da Lockton Brasil
Transmídia
You may be interested
A edição especial da revista do CVG-RJ com a cerimônia de entrega do Oscar de Seguro já está no site: cvgrj.com.br
Publicação - 6 de novembro de 2026A 50ª edição do tradicional prêmio "Destaques do Ano" de 2025/26, considerado o "Oscar do Seguro", um evento organizado pelo Clube Vida em Grupo do Rio de…

Ibracor alerta sobre mudanças na jornada de trabalho
Publicação - 6 de novembro de 2026O Instituto Brasileiro de Autorregulação do Mercado de Corretagem de Seguros (Ibracor) orienta as empresas associadas a se prepararem para as mudanças nas regras de jornada de…
Estudo sobre a participação feminina no mercado de seguros revela maior força de trabalho das mulheres no segmento e oportunidades de negócios
Publicação - 6 de novembro de 2026Resultados da primeira pesquisa FeMa Meter, promovida pela Superintendência de Seguros Privados (Susep), mostram o crescimento da presença das mulheres como profissionais e consumidoras de seguros e…
Mais desta categoria
Novo Guia de prevenção à lavagem de dinheiro da CNseg amplia abordagem diante dos novos riscos digitais
Publicação - 6 de novembro de 2026
Mapfre amplia estrutura comercial e retoma unidades dedicadas à capital e ao interior de São Paulo
Publicação - 6 de novembro de 2026
Mais lidas
Dive In Festival no Brasil
19 de setembro de 2020
Corretores Conectados para vencer*
9 de setembro de 2020
Qualicorp promove live sobre diversidade e valorização humana
29 de setembro de 2020